この記事をまとめると
■最近の新車市場では残価設定ローンが広く普及している
■選ぶ車種とライフスタイルによっては残価設定ローンがオススメされない場合もある
■中古車市場は活性化しているので選ぶ車種によっては儲かるケースがある
残価設定ローンの最新事情
新車販売促進活動の支援的側面で、残価設定ローンというものが日本に登場してから30年ほどが経過した。そもそもは輸入車ブランドで目立つようになったのが始まりと記憶している。当時はリース型ローンといった表現も使われていた。
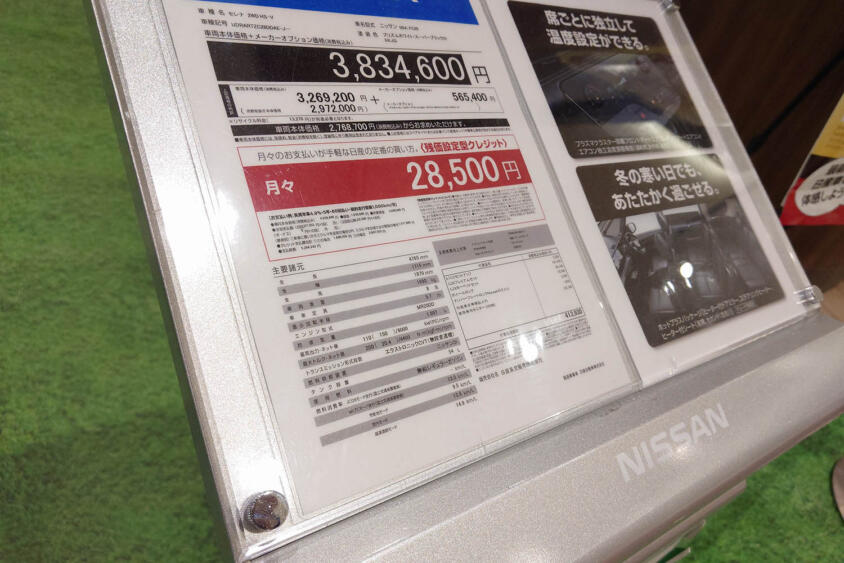
最近ではホンダが自社の残価設定ローンについて残クレと呼び、それが一般化しているが、そもそも残価設定ローンとは、3年や5年あとの当該車両の残価率などに基づき、3年や5年あとの当該車両の残存価値を算出し、その残存価値を支払最終回分として据え置くことで、月々の支払い負担を軽減するものとなっている。支払最終回分については、当該車両の返却、同じブランド車(新車)への乗り換え、支払最終回分を完済、もしくは再ローンを組んでそのまま乗り継ぐという選択肢が用意されている。
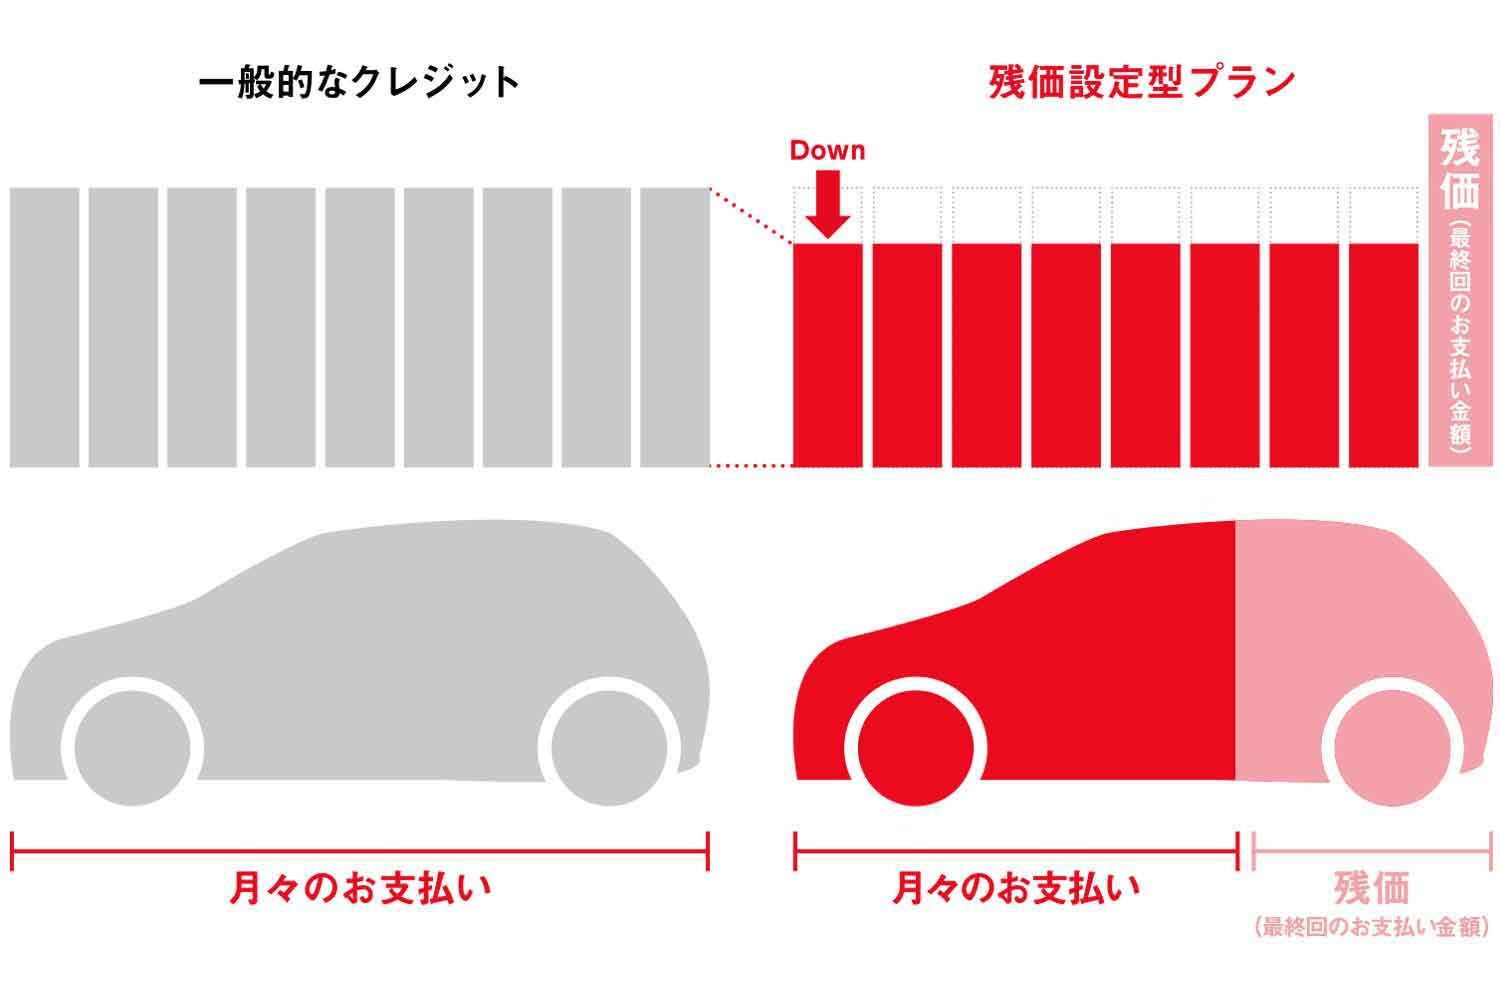


初回、あるいは2回目車検のタイミング、つまり比較的早期に次の新車へ乗り換えてもらい、ある意味で新車への乗り換え(稼働率)時期の短期間化を狙うのが、残価設定ローンが用意された背景といっていいだろう。支払最終回分に据え置いた残価相当額を維持するためには、決められた月間走行距離を守り、クルマ内外の状態が一定水準を下まわらないことが前提となっている。これは、3年あとや5年あとに当該車両を引き取り、中古車として再販する際に一定の状態を保つことで、再販価値の維持(中古車販売価格を一定水準維持しなければ設定残価率が維持できない)を行っているのである。そのため、現役子育て世代御用達ともいえるミニバンでは、残価設定ローンを積極的に勧めないセールスマンもいるとのこと。
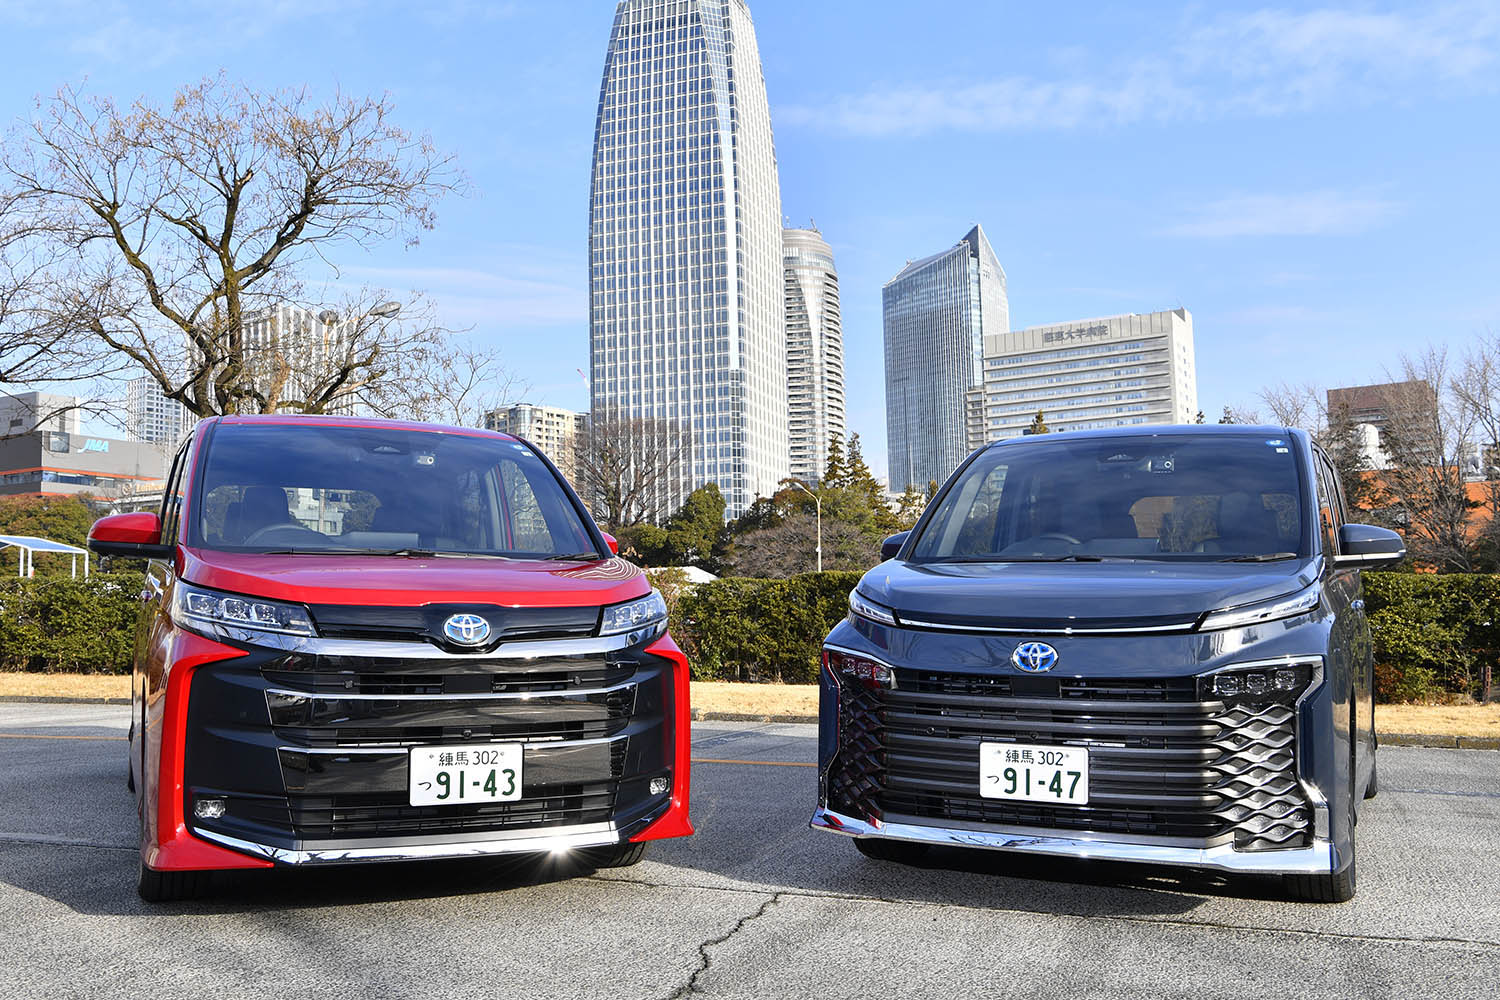
お母さんが買い物や子どもの習い事の送迎などで日常的に使用し、さらに週末や大型連休には家族旅行でも活用するので、月間走行距離をオーバーするリスクがまず高いそうだ。また、日常的にクルマを使うので、生活傷が絶えないケースも多く、支払最終回時に一定基準をキープできずに追い金が発生するリスクが高いので、あくまで購入者の希望という体裁で残価設定ローン利用の仲介を行うようにしているとのことであった。なお、追い金は意外なほど高くつくこともあるとの話も聞いている。