※本記事は雑誌「CARトップ2024年11月号」の記事を再構成して掲載しています
通常の車両保険では故障の修理は対象外
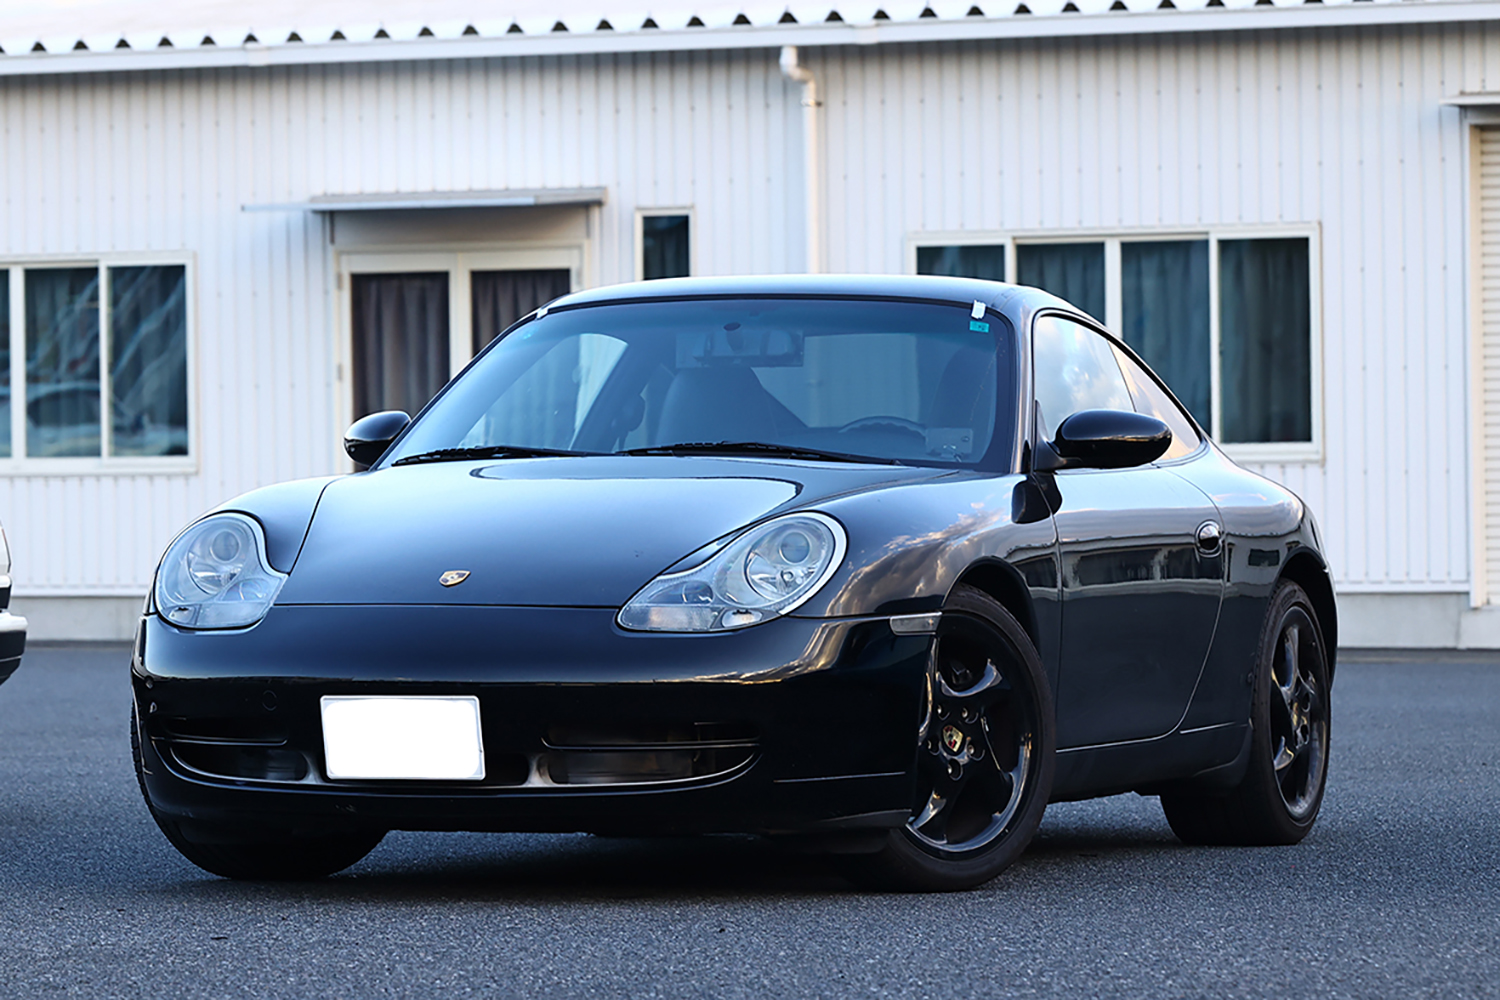
本誌ライター陣のひとり、K氏が知人から100万円という破格値で念願のポルシェ911を手に入れた。24年前の2000年式、走行距離も11万kmを優に超えていることを考えれば100万円も納得かもしれない。
先日、K氏に会うと、911のエンジンが壊れてしまったと言う。修理費は200万円+α(!)。費用を工面して無事修理できたらしいが、じつに購入費の倍のお金が消えたことになる。

仮にK氏が車両保険に加入していても、補償は事故や盗難、冠水による水没など一部の自然災害による損害に限られる。故障は補償の対象外。車両保険に入っていようがいまいが関係ないのだが、それにしても痛い出費だ。
自動車の工作精度は昔と比べて飛躍的に向上していて、ここ最近、「壊れた」という話をめったに聞かなくなった。しかも大半の国産/輸入メーカーでは、初年度登録から3年/6万km以内(特別保証は最長5年間または10万km走行時)の新車保証を付帯。多くの人が故障を意識しなくて当然、ましてや故障に対応する保険の必要性など感じていないのも無理はない。
とはいえ、物価高・不景気が続く現況では、頻繁に新車に買い替えるわけにはいかず、クルマの所有年数は伸びるいっぽうだ。5年、6年、7年……はザラ。走行距離も10万kmを超えてなお乗り続けるケースは珍しくない。新車保障が切れてから故障に見舞われるリスクは間違いなく高まっている。
また、最近は”ネオクラシック”と呼ばれる1980年代以降のスポーツモデルが大人気だが、30年も40年も前のクルマが故障と無縁とは考えにくく、多くの場合、高額な修理費とつねに背中合わせといっても過言ではないだろう。
想像を超える修理費用
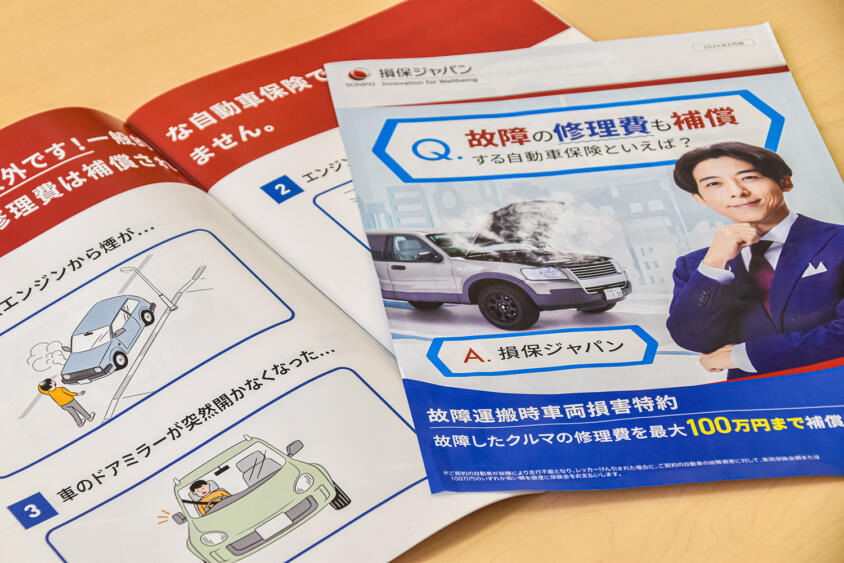
修理費用がすべて自腹というのはキビシすぎる。故障もカバーする自動車保険はないものか? ネットで検索すると……あった!! 損保ジャパンの”故障運搬時車両損害特約”が、どうやら「故障保険」に該当するようだ。”特約”という名称からもわかるように、任意の自動車保険のうちの車両保険に紐づいている、いわばオプション。特約を付ける際、車両保険の付帯と初度登録から5年以上経過している車両が対象だ。
たとえばエンジンからの発煙や異音、夜間走行中にヘッドライトが点かなくなった、あるいは電動ドアミラーが開かくなったなどといった、一般の車両保険では対象外となる故障が対象。保険で補償されるという。
実際に故障に見舞われた人でなければイメージしにくいかもしれないが、クルマの修理費用は想像するよりはるかに高額だ。前述のエンジンからの発煙や異音では、内部部品の交換などで約55万〜70万円。ヘッドライトの部品交換はおよそ20万円。ドアミラーもそっくり交換すれば10万円はくだらないだろう。
しかも、それらはあくまで一般的なクルマの平均値。高級車や高性能車などでは、はるかに高額な修理費が求められることも考えられる。
なお、故障運搬時車両損害特約という名称にもあるように、補償の対象は「運搬時」に限られる。つまり、自宅や賃貸駐車場、または路上、いずれの場合も故障によって運転を続けることが不可能で、レッカー車や積載車を使ってディーラーもしくは修理工場に入庫することが条件となっているようだ。
ノンフリート等級は1回修理で1等級ダウン
気になる修理費の保険金額だが、損害保険ジャパンの故障運搬時車両損害特約の場合、『最大100万円』。これは、200万円のコンパクトカーでも2000万円の高級/高額車でも均一だ。
ただし、保険金の支払いはあくまで契約している車両保険が基本となっている。すべてのケースで100万円を上限に支払われるわけではないので注意が必要だ。
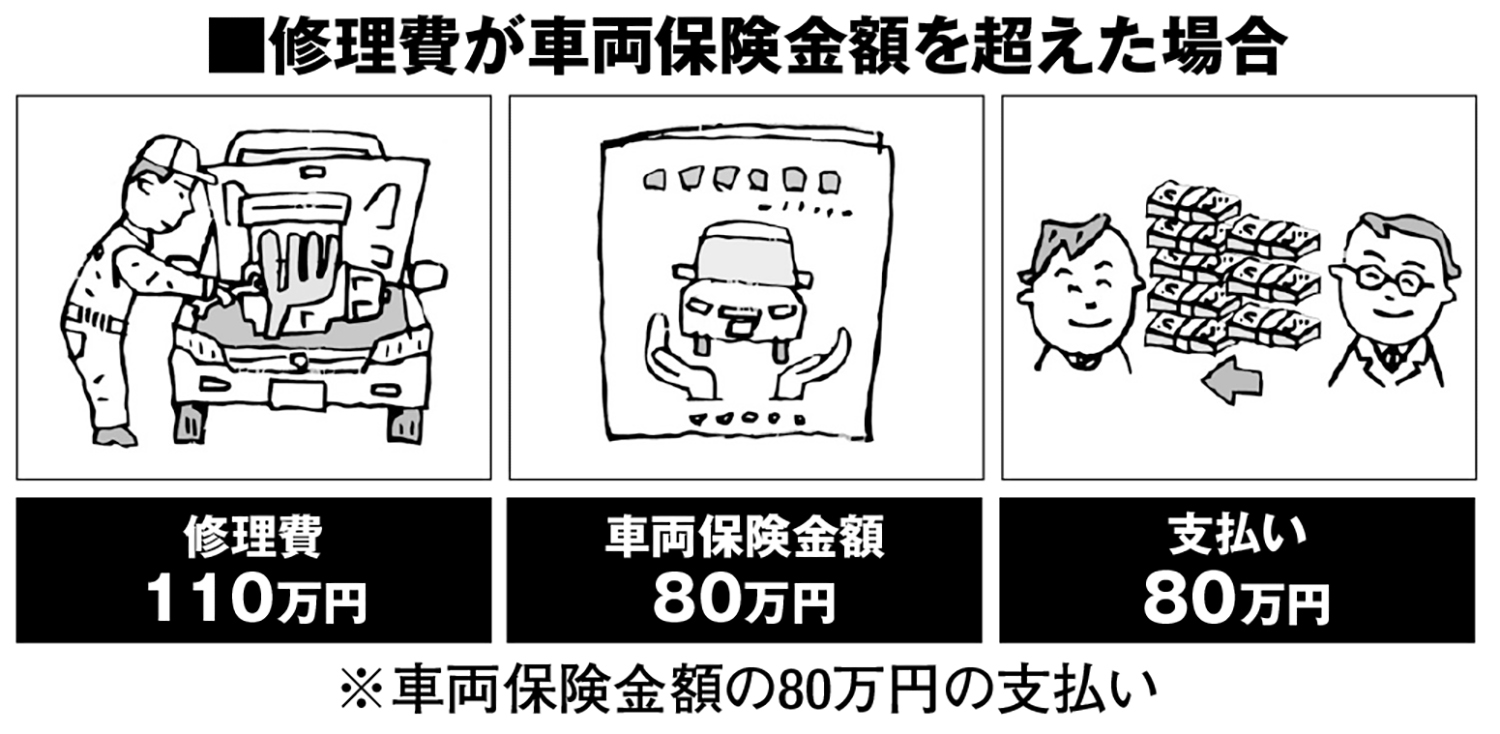
たとえば、加入している車両保険金額が150万円で修理費用が70万円だった場合は70万円が支払われる。逆に、車両保険金額が80万円、修理費が110万円で車両保険金額を30万円オーバーしたとしても保険金は80万円が限度。30万円は自己負担となる。


さらに、車両保険金額が150万円で修理費が110万円だった場合は最大100万円は変わらず100万円を補償。「10万円少ないじゃないか!?」とはならない。
一方、通常の車両保険と適用が異なる部分もある。”ノンフリート等級”がそれだ。下は1等級から上は20等級まで等級が設けられていて、保険を使った有無に応じて保険料が割引/割増される制度。通常は1事故について(翌年)3等級ダウンし、保険料の負担が一気に増す。
ところが、今回紹介している特約では、1故障あたりの等級ダウンは1等級。仮に事故なし・20等級の人の場合は、それまでの保険料の割引率63%が13%ダウンの50%に。痛手には違いないが、経済的ダメージは最小限に抑えられるということだ。