※本記事は雑誌「CARトップ2025年1月号」の記事を再構成して掲載しています
月々の支払い額を軽減するから高額車にも手が届く
販売店では、「いまは残価設定型のローン(通称・残クレ)が好評でユーザーの半数近くが利用する。従来のフルローンはほとんど使われない」と言う。
残価設定ローンとは、契約時に数年後の残価(残存価値)を設定し、残価を除いた金額を分割返済するローンだ。たとえば3年後の残価が新車時の45%なら、金利を含めて残価を除いた55%を3年間で分割返済する。返済期間を終えても車両は自分のものにならないが、月々の返済額はグッと安くなる。そして返済期間を終えた時点で車両を返却する以外に、残価を決済して車両を買い取ったり、ローンを組み直してさらに返済を続けるというパターンが選べるのが一般的だ。
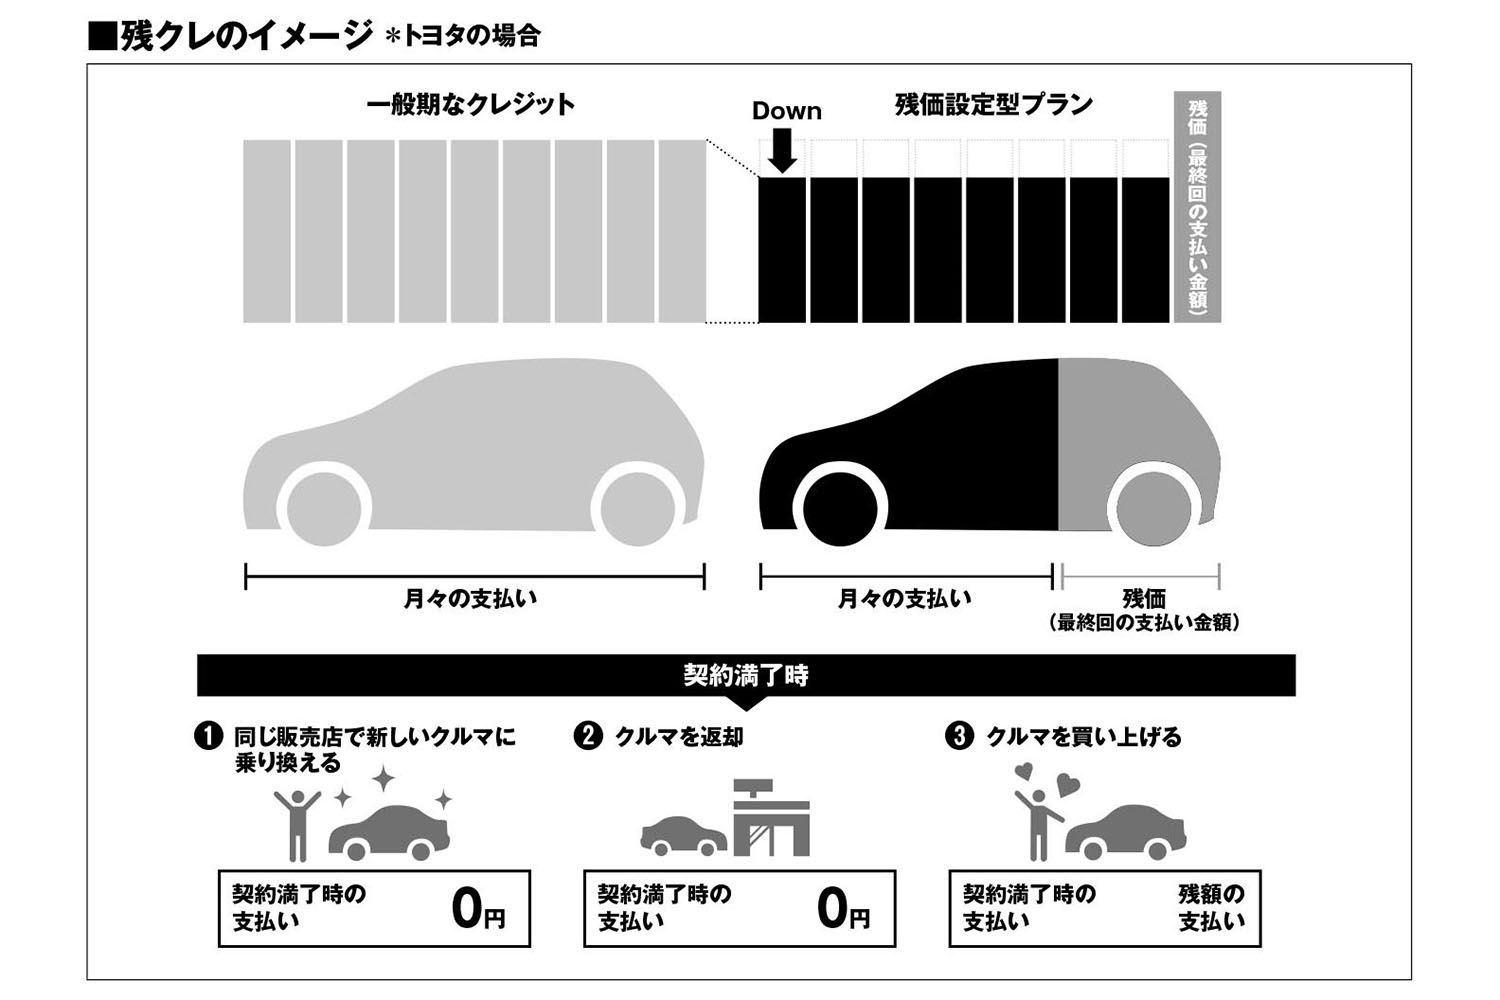


このなかでメーカーや販売会社にとってメリットが大きいのは車両の返却だ。返済の満了時点で、ユーザーが車両を返却し、新たに別の新車で残価設定ローンを組めば、新車が売れるうえ、素性のわかった上質な下取り車も入手可能となって中古車部門も活性化する。
昨今クルマの耐久性が高まり、新車に乗り替える周期も5〜7年と長い。現在の新車の売れ行きが1990年の65%前後にも減っている現状、販売店では「残価設定ローンはお客さまに定期的な乗り替えを提案できるメリットが大きい」と言う。
さらに衝突被害軽減ブレーキや運転支援機能の充実、原材料費の高騰などによってクルマの価格が上昇し、およそ15年前と現在とで同車種の価格を比べると1.2〜1.4倍にもなっている。この対策にも残価設定ローンは有効だ。残価を除いた金額を支払うため割高感が薄れる。グレードを上級化しても月々の返済額があまり高まらず、高価格車を勧めやすいこともメーカーや販売会社には魅力的だ。
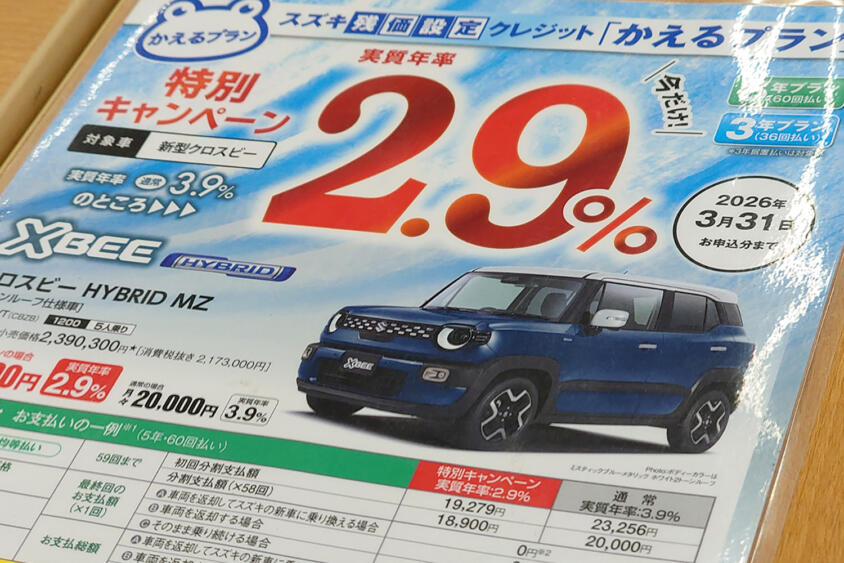
そこで決算期などには、残価設定ローンに年率2.9%などの低金利を設定。車両価格の全額を返済する従来型フルローンは年率6%以上の通常金利でも、残価設定型には低金利を適用するのだ。
過走行、キズ、事故……車両返却時に痛い出費
残価設定ローンの注意点は、まず金利のかかり方だ。3年後の残価が40%なら3年間で残価を除いた60%を返済するが、金利は車両価格の全額にかかる。残価を設定して返済が行われても、あくまでローンであるからだ。契約期間満了時に残価を決済すれば車両の買い取りも可能で、フルローンとの違いは返済パターンにすぎない。したがって金利は車両価格の全額にかかる。
ほかにも注意点は多い。たとえば信号待ちをしていて追突されたとする。自分に過失がなく、相手方の保険で修理しても、仮に損傷が大きいと事故歴が残る。すると残価設定ローンの返済期間を終えて車両を返却する際に”精算”が発生する場合がある。この損失は相手方の任意保険ではカバーされないため負担が増す。
ただし、車両保険の新車特約(車両新価特約)に加入していれば新車保険金額の50%以上の損害が生じたとき、新車に乗り替える費用を補填することも可能(ただし掛け金は高くなる)。ボディに大きなキズを付けたり、規定以上の距離を走行した際にも精算は発生し、出費が増すために注意が必要だ。
残価の低い不人気車種だと残クレのメリットは小さい
残価設定ローンでは、仮に3年後の残価が65%の車種を残価設定ローンで契約すると、金利などを除けば3年間で車両価格の35%を返済すればいい。最終的に買い取る場合は65%の残価を支払わなければならないが、月々の返済額を減らせるのは最大のメリット。車両を返却するなら出費は抑えられる。
高残価の車種の条件は中古車市場で人気があり、リセールバリュー=再販価値が高いことだ。残価設定ローンの返済期間を終えて返却された車両は、販売会社が中古車として流通させる。当然、高い値付けで販売できれば残価も高く設定できる。逆に中古車市場での人気が低かったり、流通台数が多くて中古車の販売価格が下がった車種は、残価設定ローンの残価も低くせざるを得ない。車両価格に対して月々の返済額を安くできないため、残価設定ローンを利用するメリットは薄れる。
たとえば、コンパクトSUVのヤリスクロスハイブリッドは、コンパクトハッチのヤリスハイブリッドより高い。ところが3年間の残価設定ローンを均等払いで利用すると、月々の返済額はヤリスクロスのほうが安くなる。この車両価格と月々の返済額が逆転する理由は、ヤリスクロスの3年後の残価が新車価格の約5割と高く、ヤリスは約4割にとどまるためだ。
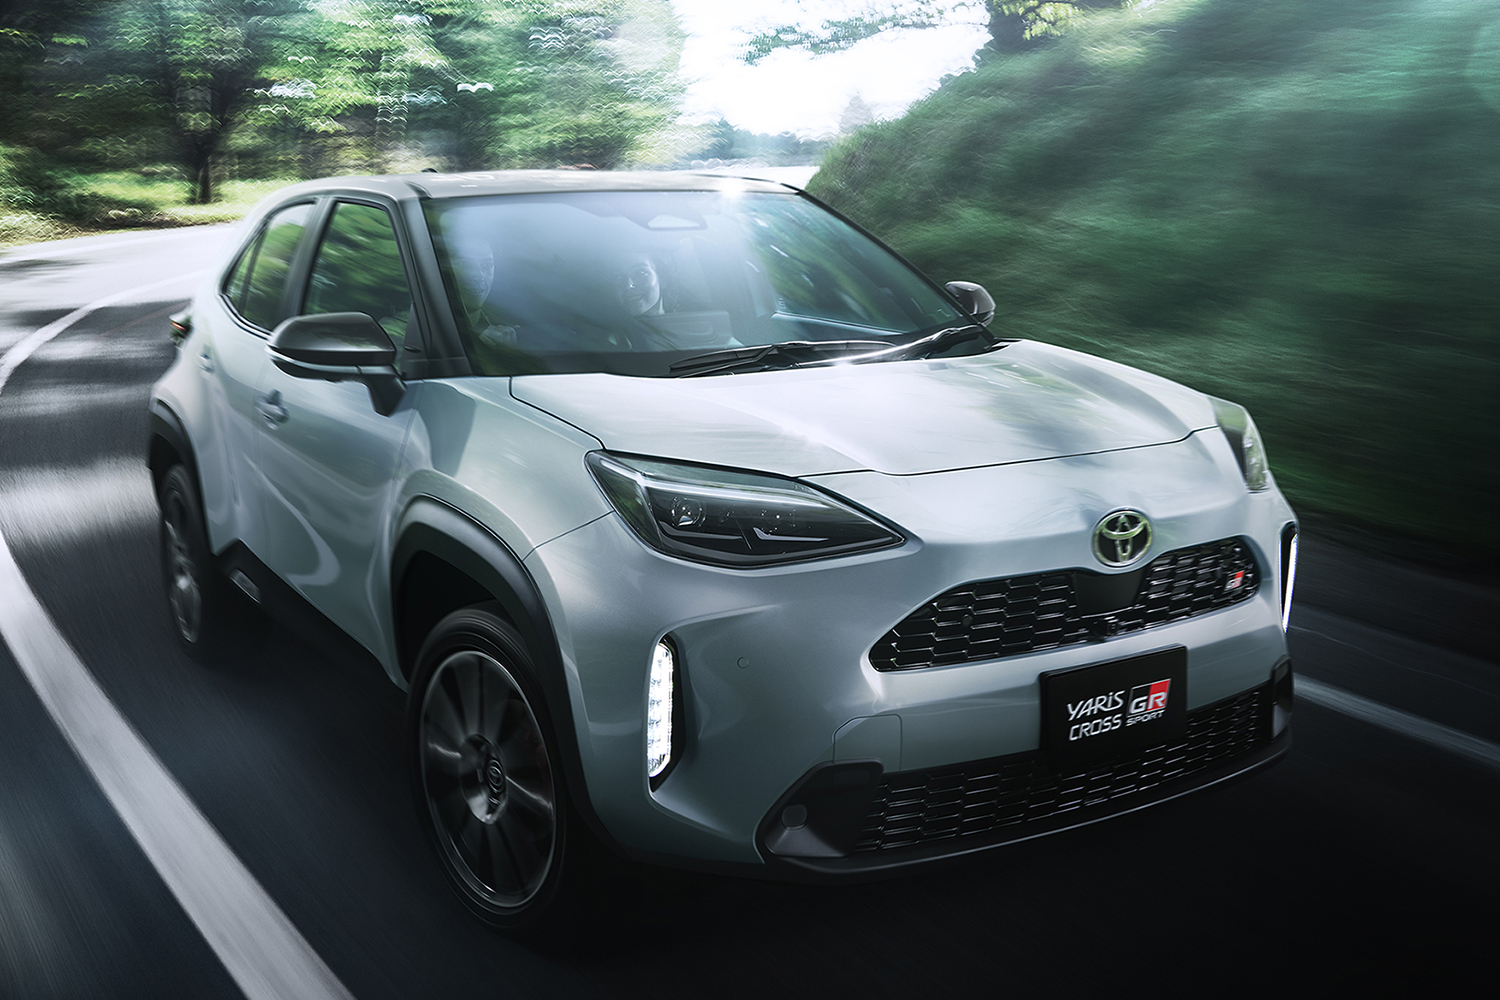
価格と返済額の逆転現象がわかれば、残価設定ローンを利用するユーザーの多くは、ヤリスではなくヤリスクロスを選ぶだろう。この消費動向は、メーカーと販売会社の狙いどおりで、中古車として高値で流通させられる人気車をたくさん販売できる。そのため台数を多く売りたい残価の高い車種には、低金利まで設定して月々の返済額をさらに安く抑える。売れ行きをさらに伸ばすというわけだ。