賢い残価設定ローンとの付き合い方とは
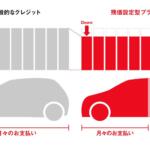
販売現場ではかねてから、「残価設定ローンは完済してはならない」という流れも定着している。残価設定ローンに限らず、いわゆるディーラーローンを組むと、購入者は使用権者、ディーラーや信販会社が所有権者となり(所有権留保)、ローンの支払い途中では所有権者に無断で直接売却することはできないのだが……。
残価設定ローンはこの支払い途中は勝手に売却できないという大前提があるので、お客の囲い込みに最適なツールという側面もあったのだが、日本車、輸入車問わずローン=残価設定型のような状況となると、所有権留保車両でも下取りOKとするディーラーが目立ち、いまでは買取専業店も含め、支払い途中の車両でも当たり前のように下取りや買い取りが可能となっているのである。ただし、下取り査定額や買い取り額で残債(残っているローンの金額)が相殺できるのが理想的と聞いている(不足分を新たに補てんできれば問題ない)。
 中古車販売店のイメージ画像はこちら
つまり、車両を引き取る際に下取り査定額や買い取り額で残債を処理し、所有権解除してから、名義変更して当該車両を引き取るという流れになっているようである。筆者は2026年に2023年式の残価設定ローン(5年払い)支払い途中のトヨタ・カローラセダンを初回車検を受けた直後に買い取ってもらったが、残債を買い取り額で相殺できただけではなく、数万円程度だがお釣りをもらうことができた。もちろんフルローンではなかなか身動きがとれなくなる。筆者の経験では、頭金をしっかり入れるのが大前提といっていいだろう。
残価設定ローンで設定される残価率は安全マージン(設定残価率を下まわらない)をかなり取っていることが多く、実際の中古車市場での相場を下まわることがほとんどとなる。そのため完済したら損、支払い途中で損益分岐点を見極め、売却するほうがお得となるのである。ここでいうお得とは、たとえば5年プランで組んでいた人でも、3年(初回車検到来前後)あたりでローンを完済することができ、当初予定より早いタイミングで次の新車へ乗り換えることができるのである。極端に人気が高く、新車で手に入れるのが困難な車両などでは、残債処理したあとでも十分すぎるお釣りが残ることもあるようだ。
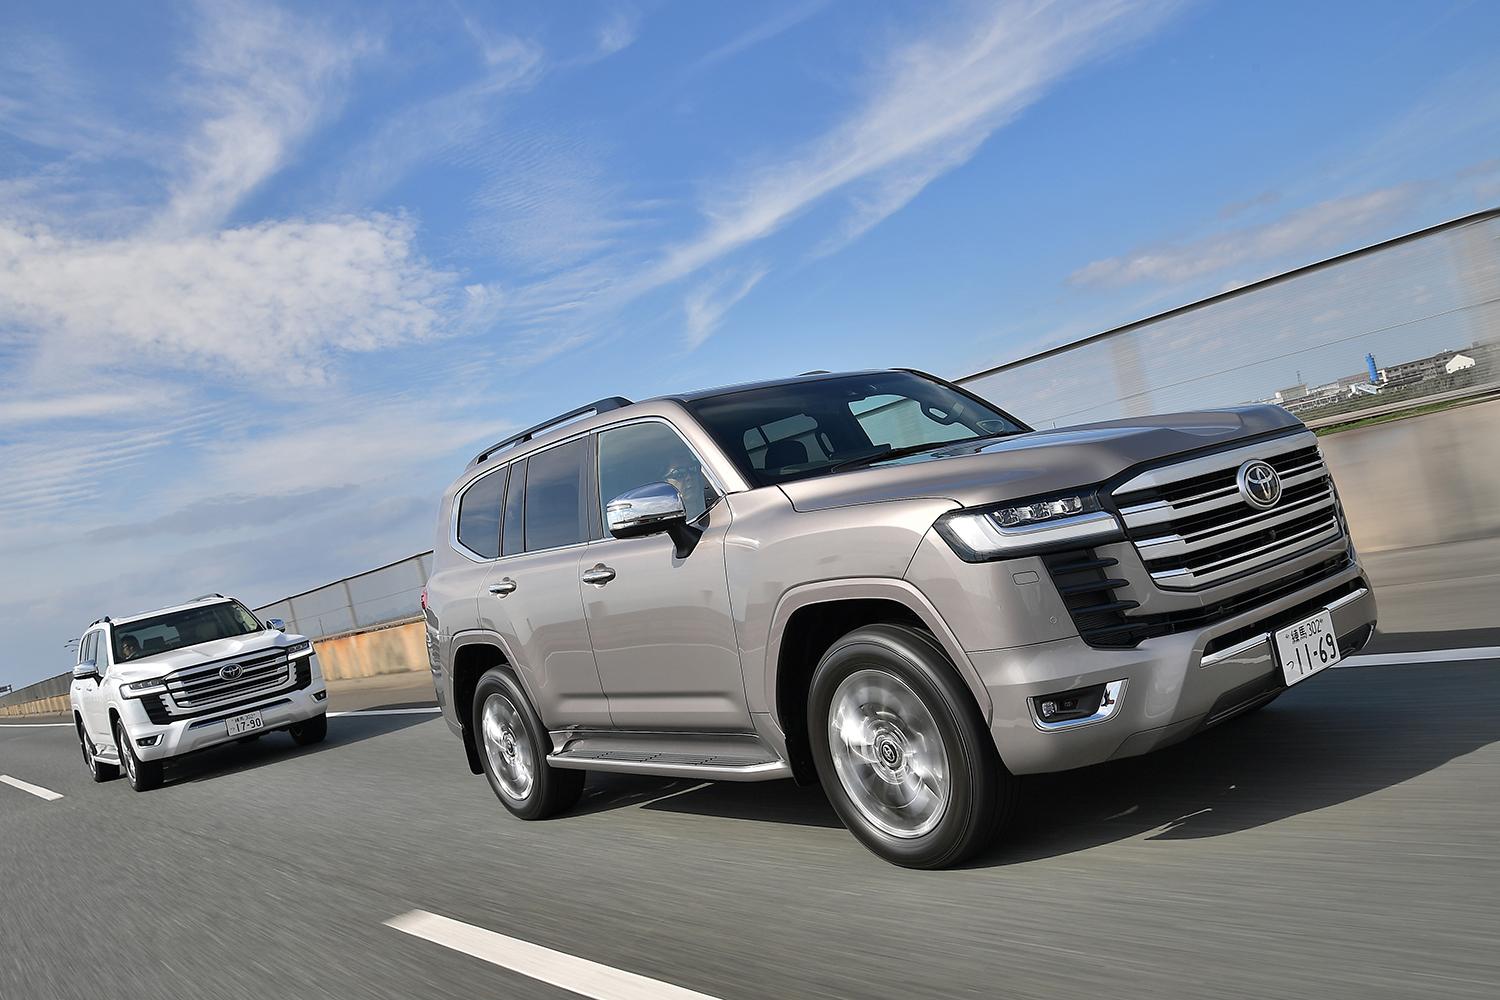 トヨタ・ランドクルーザー300画像はこちら
ここのところは中古車相場が尋常ではないほど高騰している。中古車を購入しようと思えば、販売価格が数年前のざっくり2倍ほど中古車市場自体が底上げされているので、なかなか予算内に収まる物件が希望より低年式で過走行など、コンディションのあまりよくないクルマばかりだったりしている。しかし、クルマを売りたいという人には好機到来。新車ディーラーは収益の要を中古車販売へ軸足を置くようになった結果、下取り査定額の伸び悩み(安く仕入れて高く売りさばく)が目立っている。そのため、より稼働率の高さを重視して利益を稼ぐ買い取り専業店へ売却するのが断然お得となっているのである。
つまり、残価設定ローンを5年プランあたりで組んで新車を購入した場合、初回車検前後でいったん所有車の現状価値を買い取り専業店などで探り、いける(買い取り額で残債が相殺できる)と思ったら売却(流れとしては所有権解除してから売却)し、次の新車へ乗り換えるというのが、残価設定ローンを賢く使った新車ライフとなるのである。
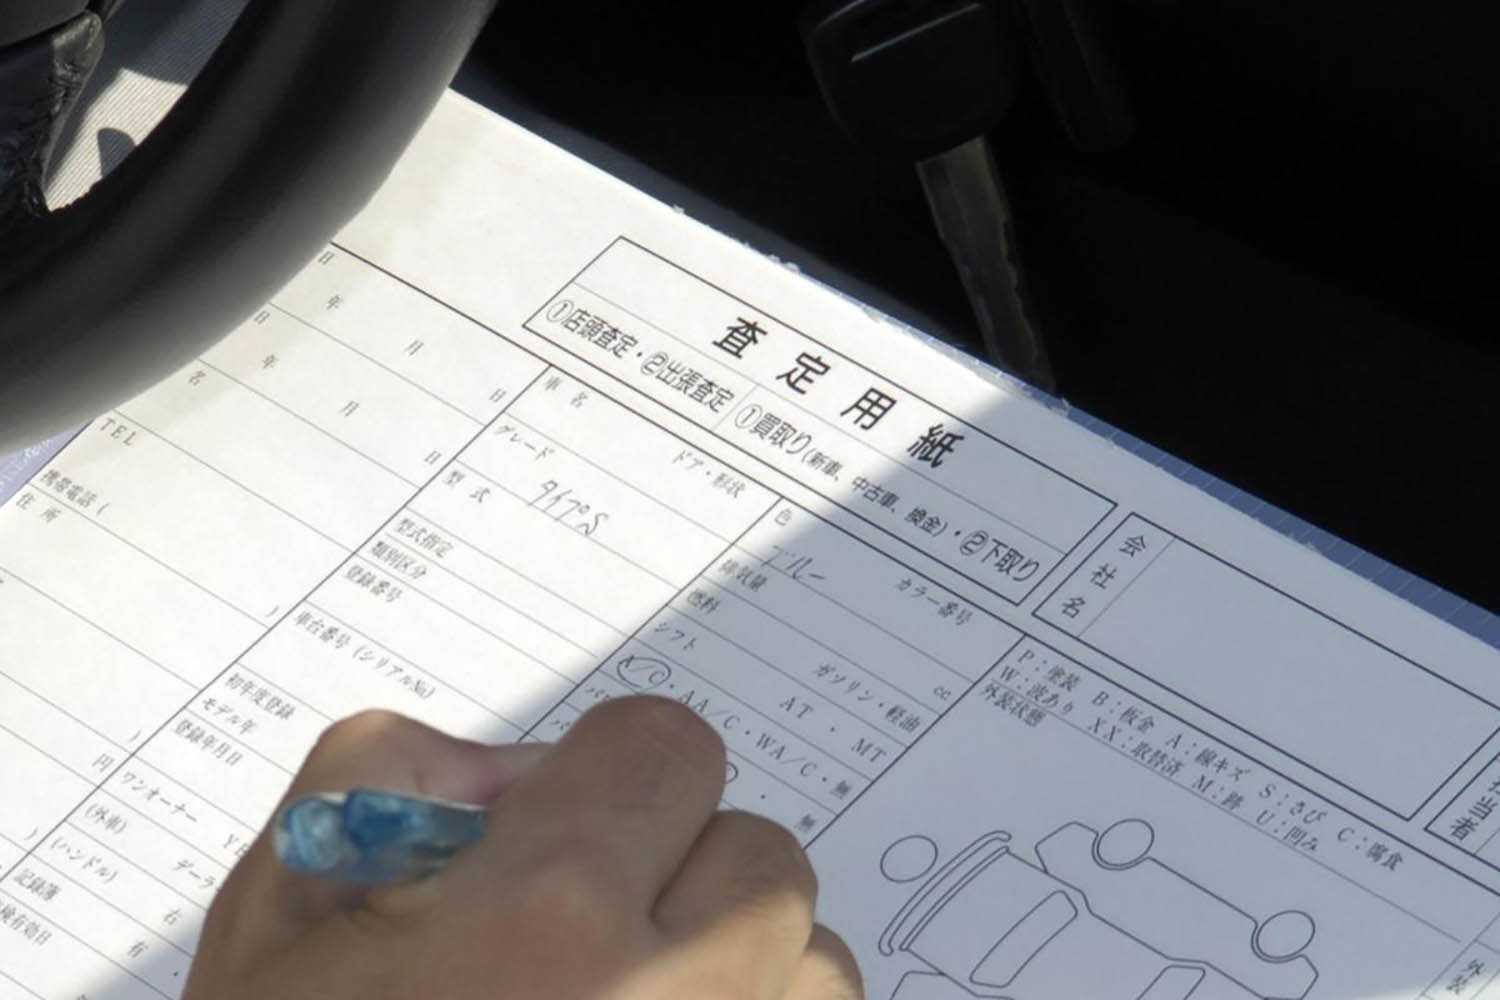 査定を依頼するイメージ画像はこちら
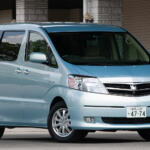
何も高年式車だけが高値買い取りの恩恵にあずかるというわけでもない。たとえば20年落ちの初代トヨタ・アルファードハイブリッド(走行距離12万kmオーバー)が車両価格44.9万円で大手検索サイトに掲載されていた。初代アルファード・ハイブリッドはモンゴルなど海外で大ブレイク中。同年式のガソリン車(走行距離約14万km)でも車両価格70.5万円という物件もあった。3代目トヨタ・プリウスも車両価格40万円前後が中心価格帯となっている。
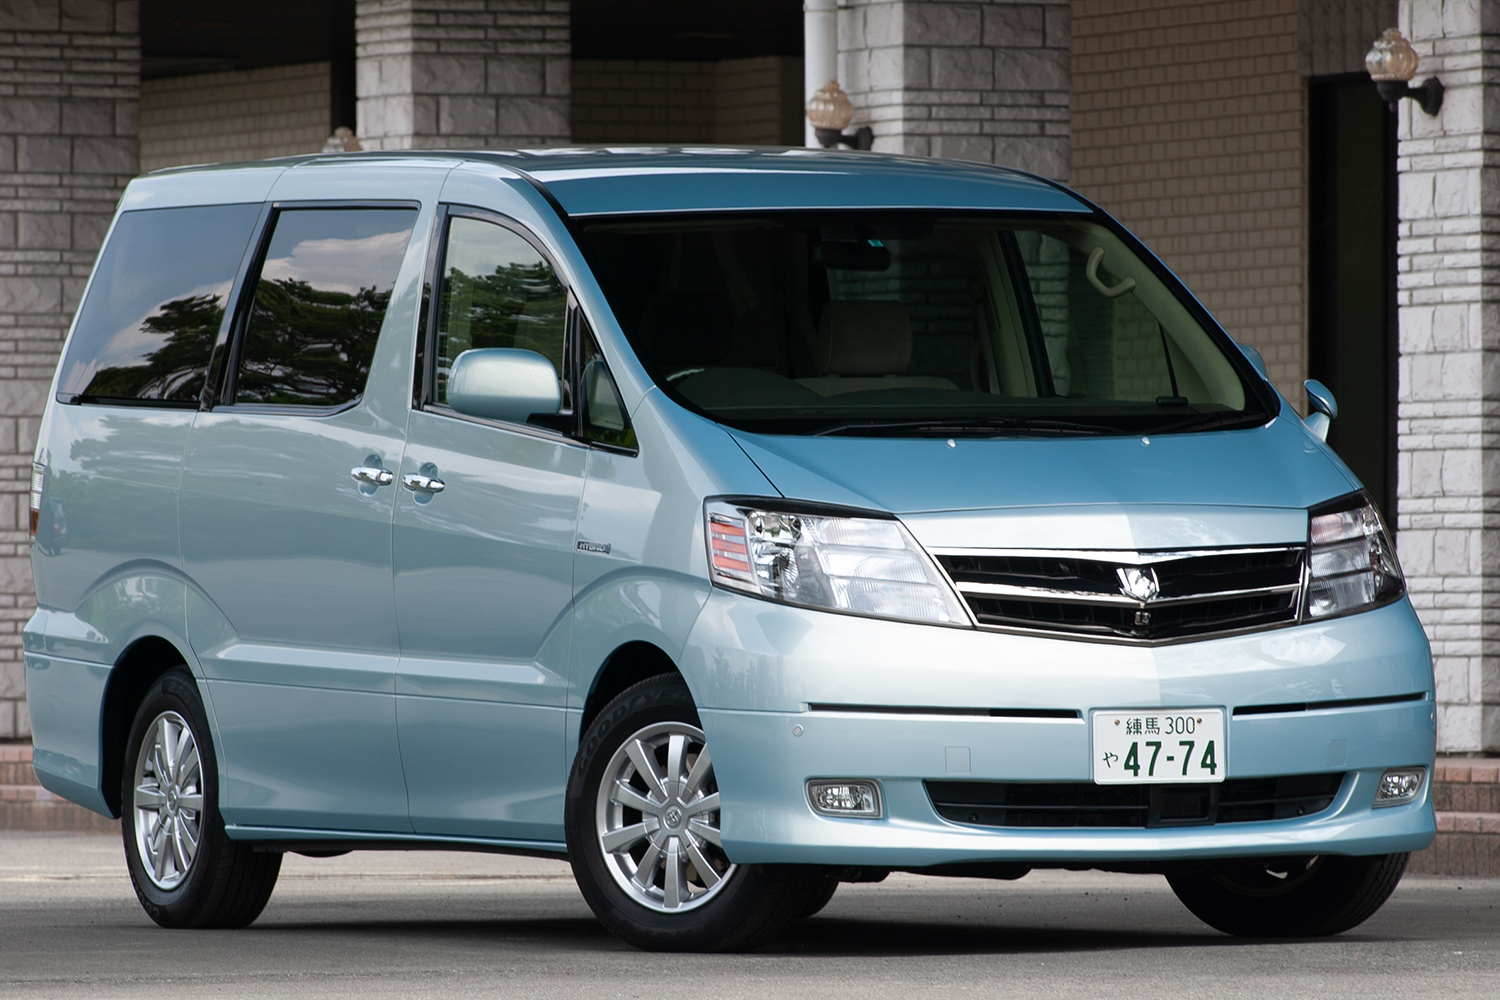 トヨタ・アルファードハイブリッド(初代)画像はこちら
残価設定ローンから少しはずれるが、年式、走行距離にかかわらず世界のそれぞれの国で日本で使われた日本車の中古車は人気が高く(一部外資ブランド車も日本仕様は品質がよく大切に乗られているので人気が高い)、中古車については販売相場も買い取り相場も高値となっているのは、海外需要が主導的な立場で市場を形成しているからである。