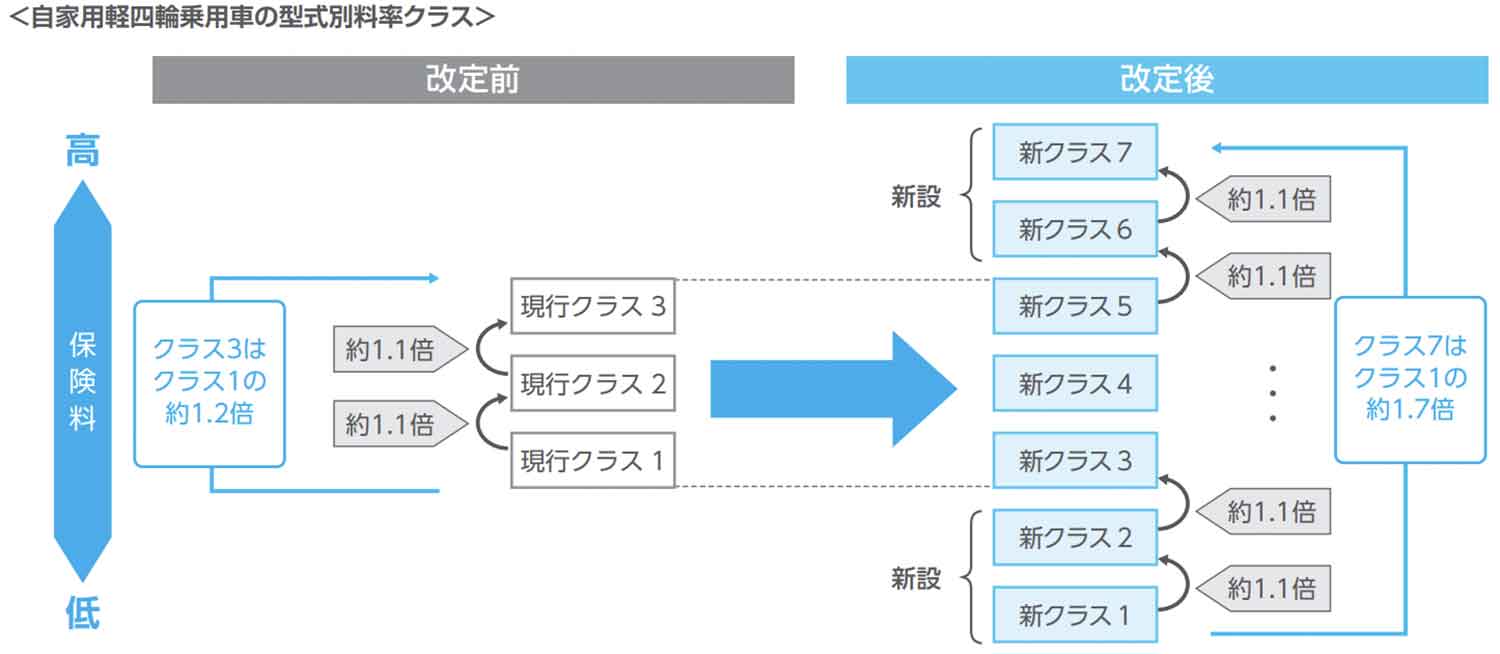
軽自動車の任意保険が急に「値上がり」「値下がり」した人がいる! 2025年から始まった「型式別料率クラス細分化」ってどういうこと? (2/2ページ)
この記事の画像ギャラリー
編集部が選ぶ!
あなたにおすすめの記事
軽の5人乗り! 漢字表記の標識無視! いまインバウンドが運転するレンタカーは問題だらけだった
「競争馬」「精密機器」輸送車と事故ったら最悪人生が終わる……は都市伝説! 実際の賠償金がいくらぐらいか調べてみた
事故っても違反しても逃げられる……ってマジ!? 車検もないから安全性にも疑問? 「外交官ナンバーには近づくな」の言葉の真相
【PR】【2026年最新】おすすめ車買取一括査定サイトランキング|メリット・デメリットも解説
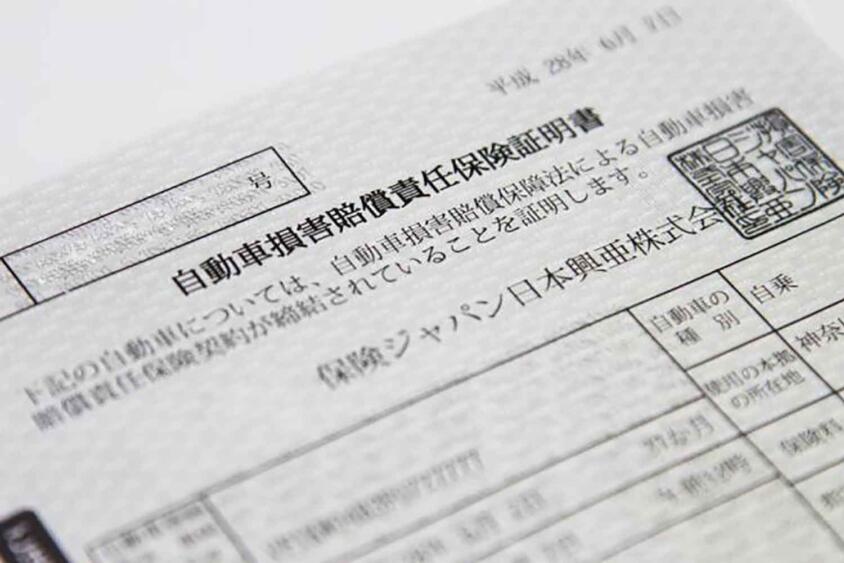
クルマに乗るなら加入が義務の「自賠責保険」じゃ我が身を守れない! 意外と知らない「自賠責」の中身
任意保険の金額を決める「料率」はクルマによってまったく違う! 激速なスポーツカーは高い……と思って「対人・対物」を調べたら意外な結果だった!!
山本晋也 SHINYA YAMAMOTO


自動車コラムニスト
- 愛車
- スズキ・エブリイバン(DA17V・4型)/ホンダCBR1000RR-R FIREBLADE SP(SC82)
- 趣味
- モトブログを作ること
- 好きな有名人
- 菅麻貴子(作詞家)