この記事をまとめると
■東南アジアではEVの普及が進んでいる
■一方でEVは事故の際の修理費が高額なので任意保険が高い傾向にある
■EVの普及を阻むとして任意保険料を新車購入時にサポートする動きも見られる
EVの保険料が高いのは世界共通?
日ごろ、東南アジア各国で開催される自動車ショーをフラフラ見てまわっている筆者だが、そのような自動車ショーのプレスカンファレンスでは、新型車の車両価格発表や、それに伴う購入特典が紹介されることがある。とくにタイやインドネシアでは、ショー会場にて積極的に新車販売が展開されるので、なおさらセールスプロモーションのアピールが目立っている。
そのなか、おもに中国系ブランドのなかでもBEV(バッテリー電気自動車)の購入特典で目立つのが、新車として購入したあと、一定期間の自動車保険料を負担するというものだ。この自動車保険には、当然ながら車両保険も含まれている。
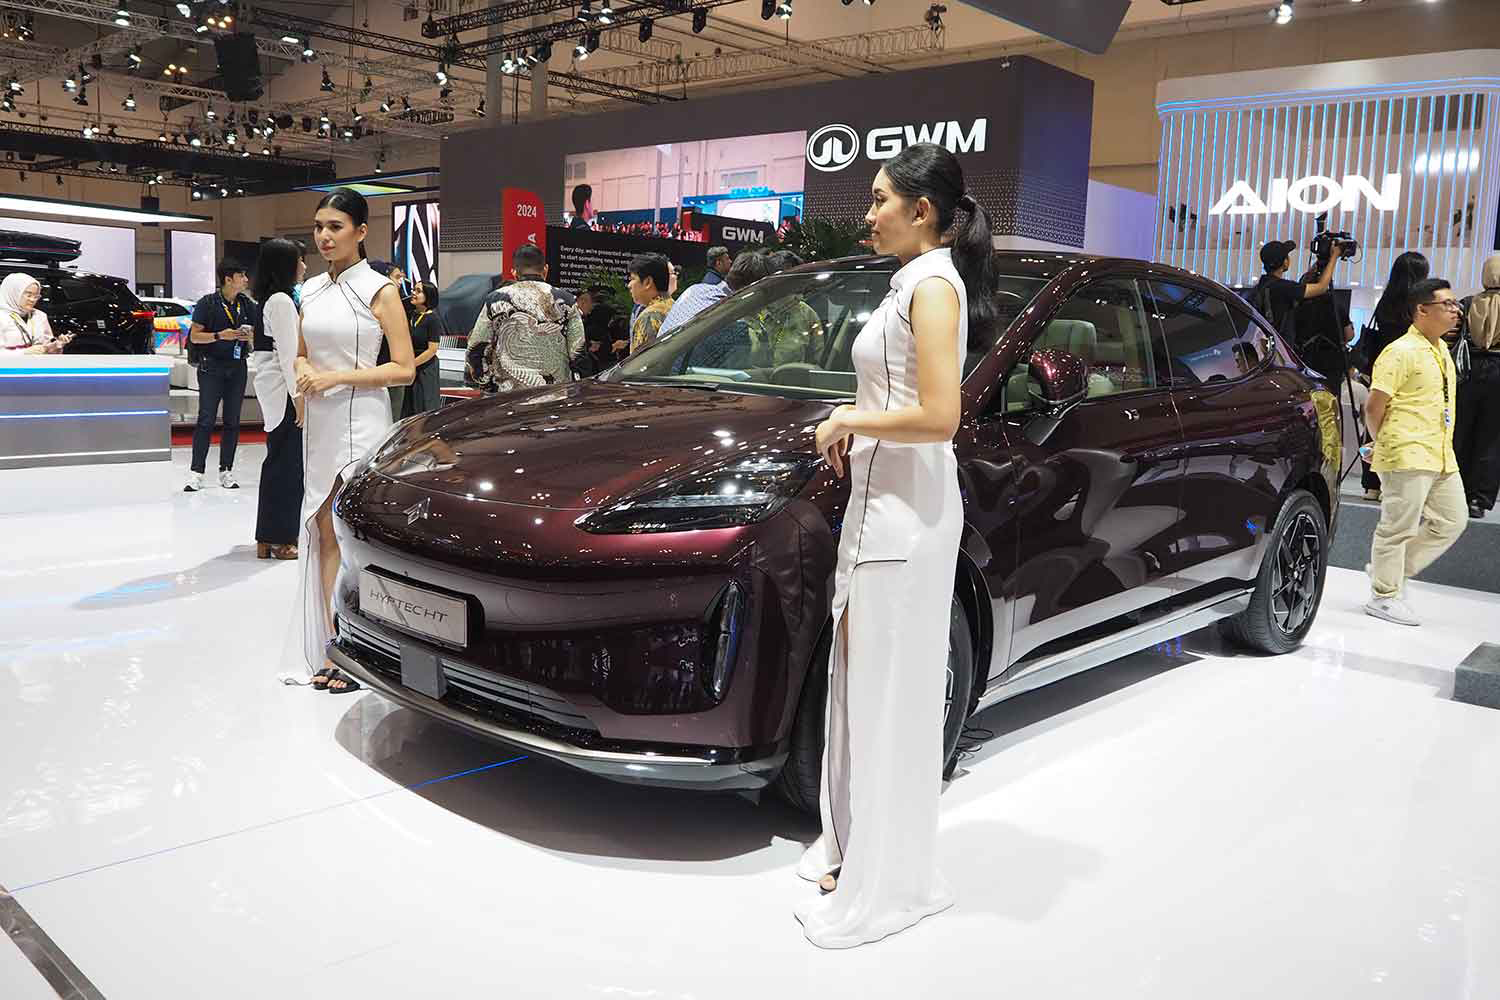 インドネシアのモーターショーでの中国車の展示画像はこちら
BEV(バッテリー電気自動車)で事故を起こして、いざ修理となると、ICE(内燃機関)車より修理費用がかかる傾向にあるとは、よくいわれることだ。なので、車両保険料もかなり高額なものとなっている。そのため、BEVが普及している国ほど、保険料の高さが普及を妨げるものとして問題視されるようになっている(BEV向け車両保険が用意されないこともあるようだ)。そこでBEVの購入を検討している人の不安を払拭するためにも、自動車保険を一定期間に限りその保険料負担、そして充電設備設置費負担、さらに5年後の残存価値保証が、購入特典として付与されることも多い。
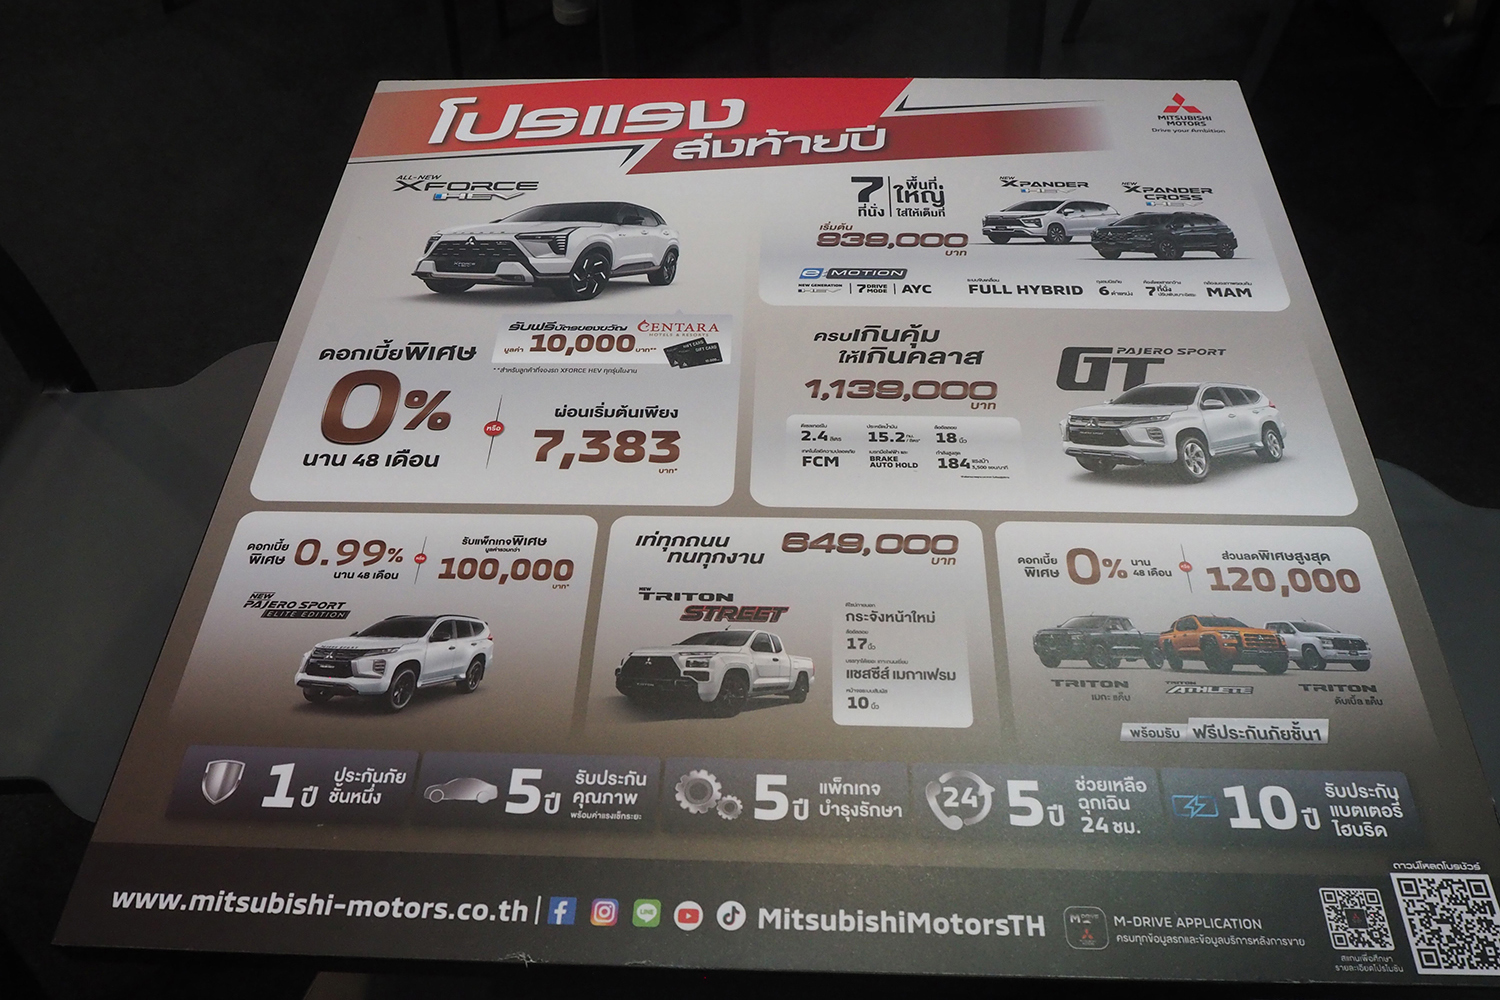 タイにおける三菱車の購入特典のイメージ画像はこちら
これはなにも「BEVだから」という話でもなさそうだ。東南アジアのなかでも成熟しているといえるタイあたりでも、ここ最近購入した新車については、車両保険を含む、日本でいうところの任意保険加入率は高い。しかし、中古車ユーザーの間では保険加入率はまだまだ伸び悩んでいるので、相手のいる物損事故などで、相手方が無保険車の場合に備えての自車救済という意味でも、新車購入特典として保険料負担を設けているようである。
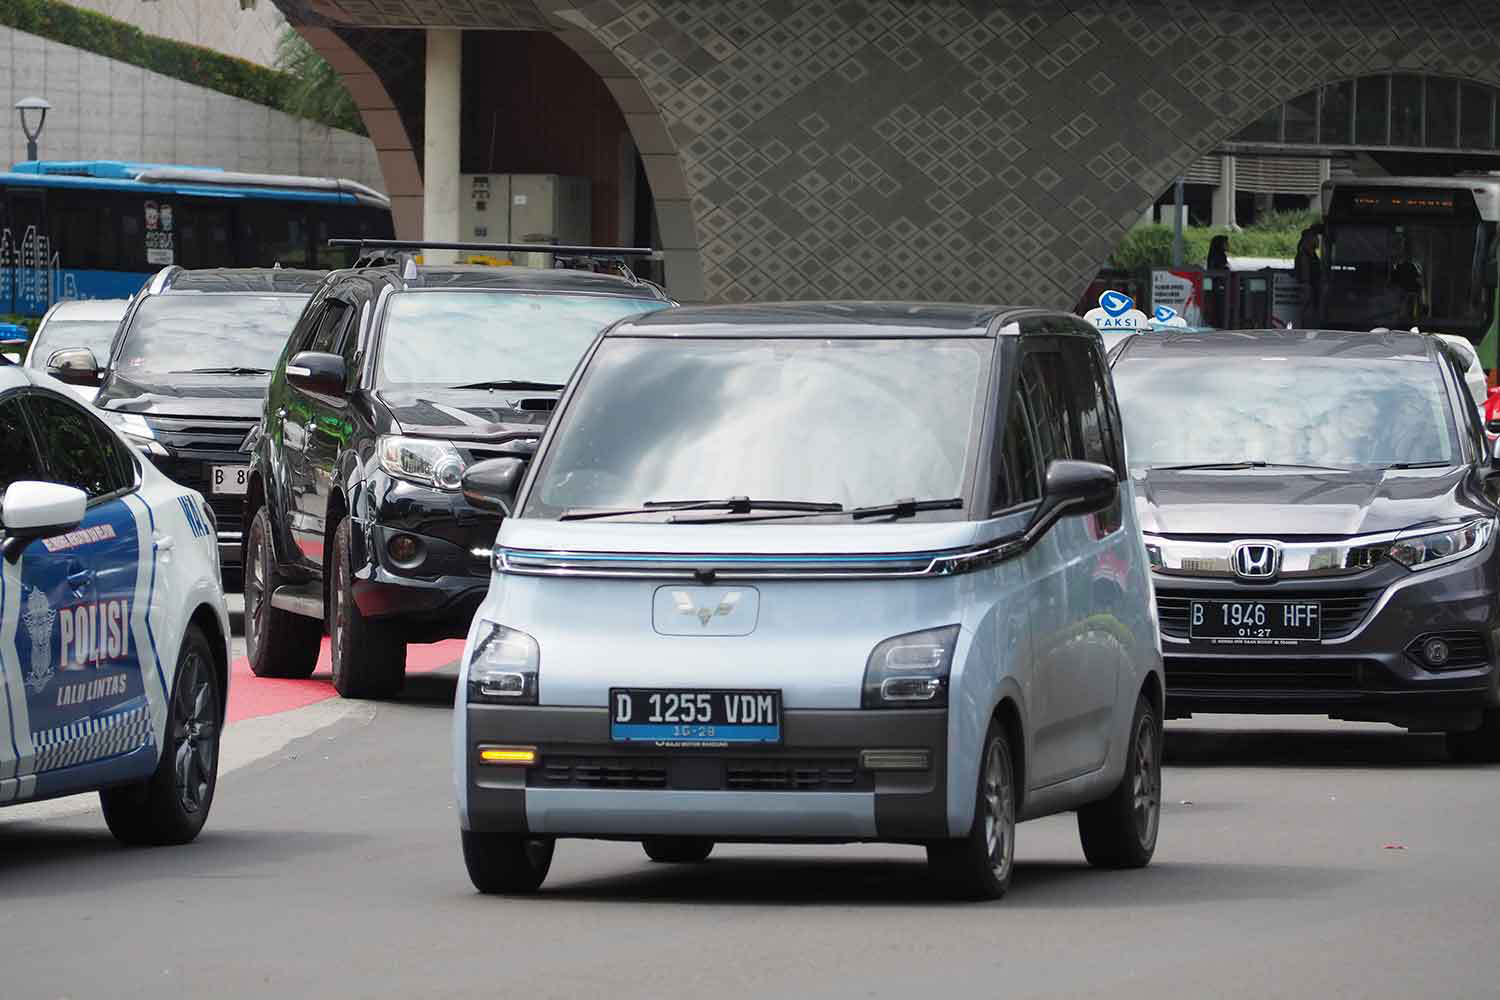 タイを走る中国のBEV画像はこちら
2026年8月13日夕方から14日未明にかけ、千葉県は広範囲で尋常ではない豪雨に見舞われ、甚大な被害を被った。被害に遭われたみなさんには、お見舞い申し上げたい。
その集中豪雨では、道路上や駐車場、自宅敷地内などで、大量の車両が水没被害を受けたことがクローズアップされている。それ以降も全国各地で洪水被害が多発し、多くの車両が水没した。千葉県では全体の半分ほどしか車両保険に加入しておらず(全国平均は約47%)、水没での修理や全損扱いになったとき、保険にて救済を受けることができない人も意外にいることが話題となった。
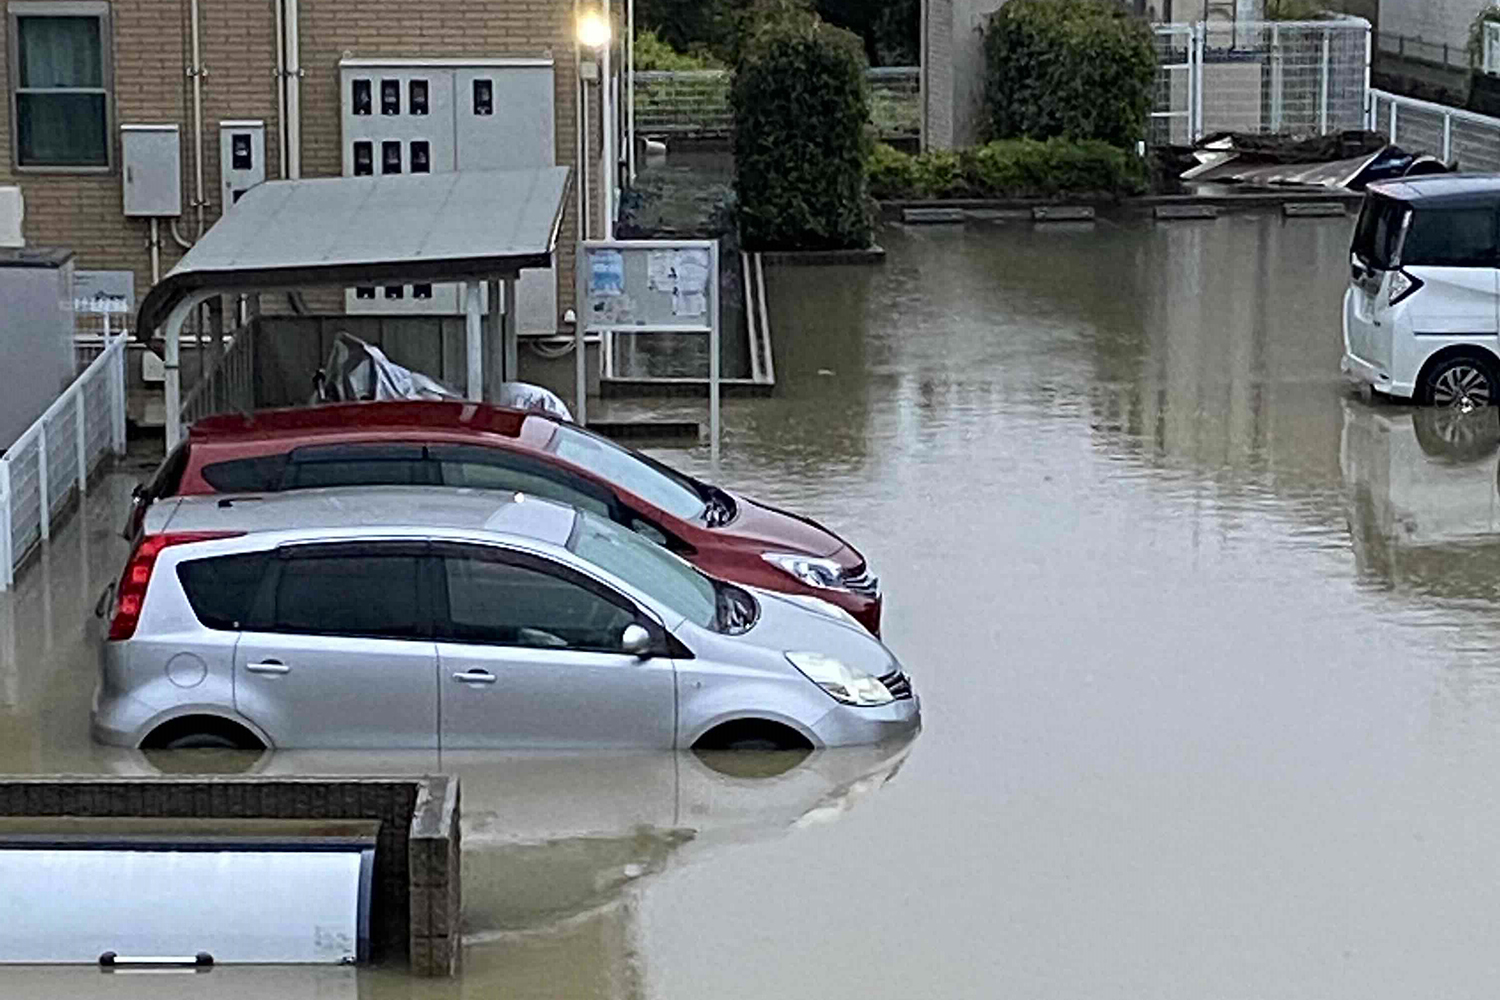 冠水したクルマのイメージ画像はこちら
ここ数年は、年々暑さがとくに酷くなっているのだが、ある事情通は、2026年はその暑さだけではなく、「酷暑」により短時間に限られた場所で尋常ではない集中豪雨を招くようになったと話してくれた。こうなると、東南アジアではないが、車両保険未加入のお客に関しては、すでに加入している人もいるのだから保険料全額負担とまではいかなくても、一定期間(5年とか)の車両保険料半額負担とか、場合によってはオプションで車両保険も含む洪水パッケージみたいなものを用意してもいいのではないかと考えている。
しかし現実的には、「保険に入ってくれればクルマの値引き額をアップします」というのが違法とされているぐらいなので、新車販売と自動車保険の馴れ合いを国としてはよしとしない状況となっており、現状では現実味の薄い話となってしまうものと考えている。
 タイのモーターショーにおける商談のイメージ画像はこちら
現実的には、セールスマンが新車の注文をもらうときに、「車両保険入らなくていいのですか?」ぐらいのプッシュしかできないので、入るか入らないかは個々の新車購入者の判断に任せるしかないといえる。
ただ、日本でもここのところそれなりにBEVが増えてきており、車両保険の保険料アップがBEV普及の妨げにならないようにするためにも、そして昨今の増大する尋常ではない自然災害に対応するためにも、抜本的な見直しも視野に入れ、長期的な自動車保険のあり方を見つめなおす時期にきているようにも感じている。