この記事をまとめると
■リースはリース会社のクルマを借りる契約でありローンは購入費用を分割で支払う仕組みだ
■残価設定ローンはリースに似ているが購入契約である
■維持費や総支払額に加えて走行距離制限や解約条件まで比較する必要がある
月額が安いからお得とは限らない
新車を購入するとき、分割して購入しようとする方も少なくないだろう。その際に気になるのが、月々いくらの支払いになるのか、ということだ。しかし販売店に相談すると、月払いにはカーリースとオートローンのふたつの方法がある、と案内されたことはないだろうか。両方とも、毎月の支払いで新車に乗れる点は同じだ。しかし、中身は異なる。
端的にいえば、自動車ローンは「購入費用を借り入れたり、立て替えてもらったりしてクルマを買う仕組み」であり、カーリースは「リース会社が所有するクルマを一定期間借りる仕組み」である。この違いを理解しないまま月額だけを比べると、契約後に想定外の負担が生じる可能性がある。
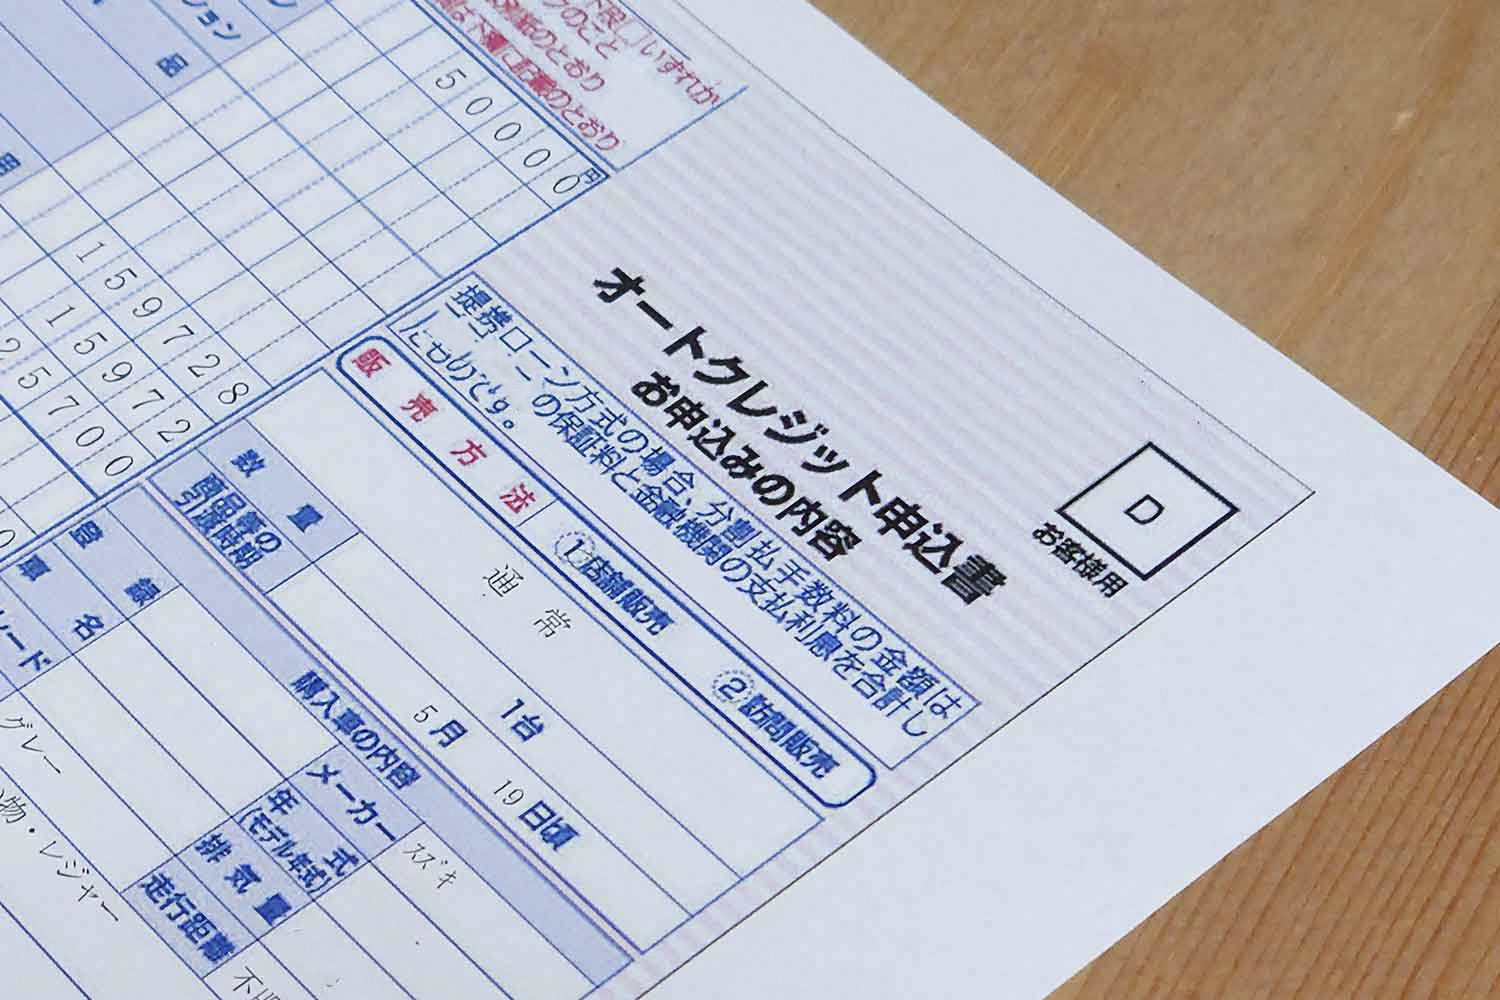 ローンの申込書画像はこちら
しかもローンには、リースにそっくりな「残価設定ローン」まである。そこで今回は、「クルマのもち主」「月々の支払いに含まれるもの」「残価設定ローンとの違い」「やめるとき・契約が終わるとき」「それぞれに向いている人」の5つの角度から整理してみよう。
まず、もち主を整理しておこう。カーリースはリース会社が所有するクルマを一定期間借りる賃貸借契約で、毎月の支払いは「賃料」にあたる。一方、ローンは車両の購入代金を分割して支払う仕組みだ。
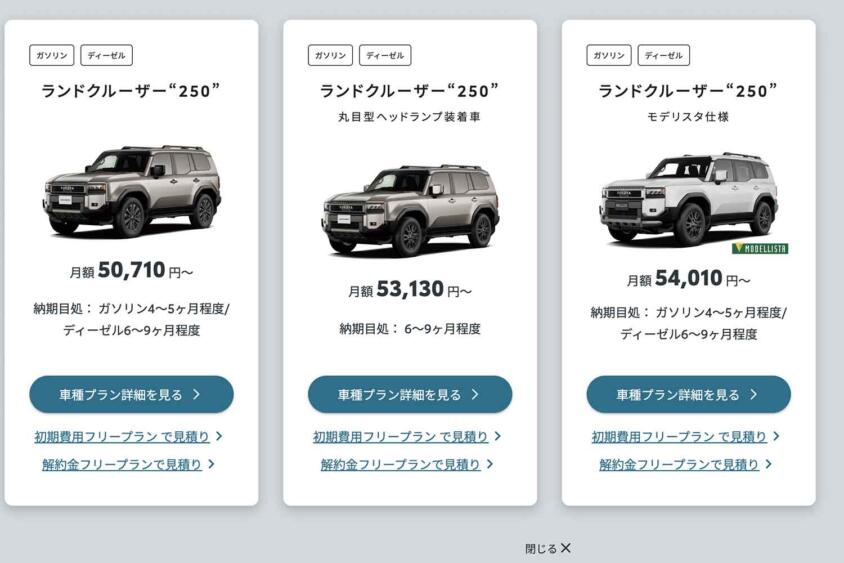
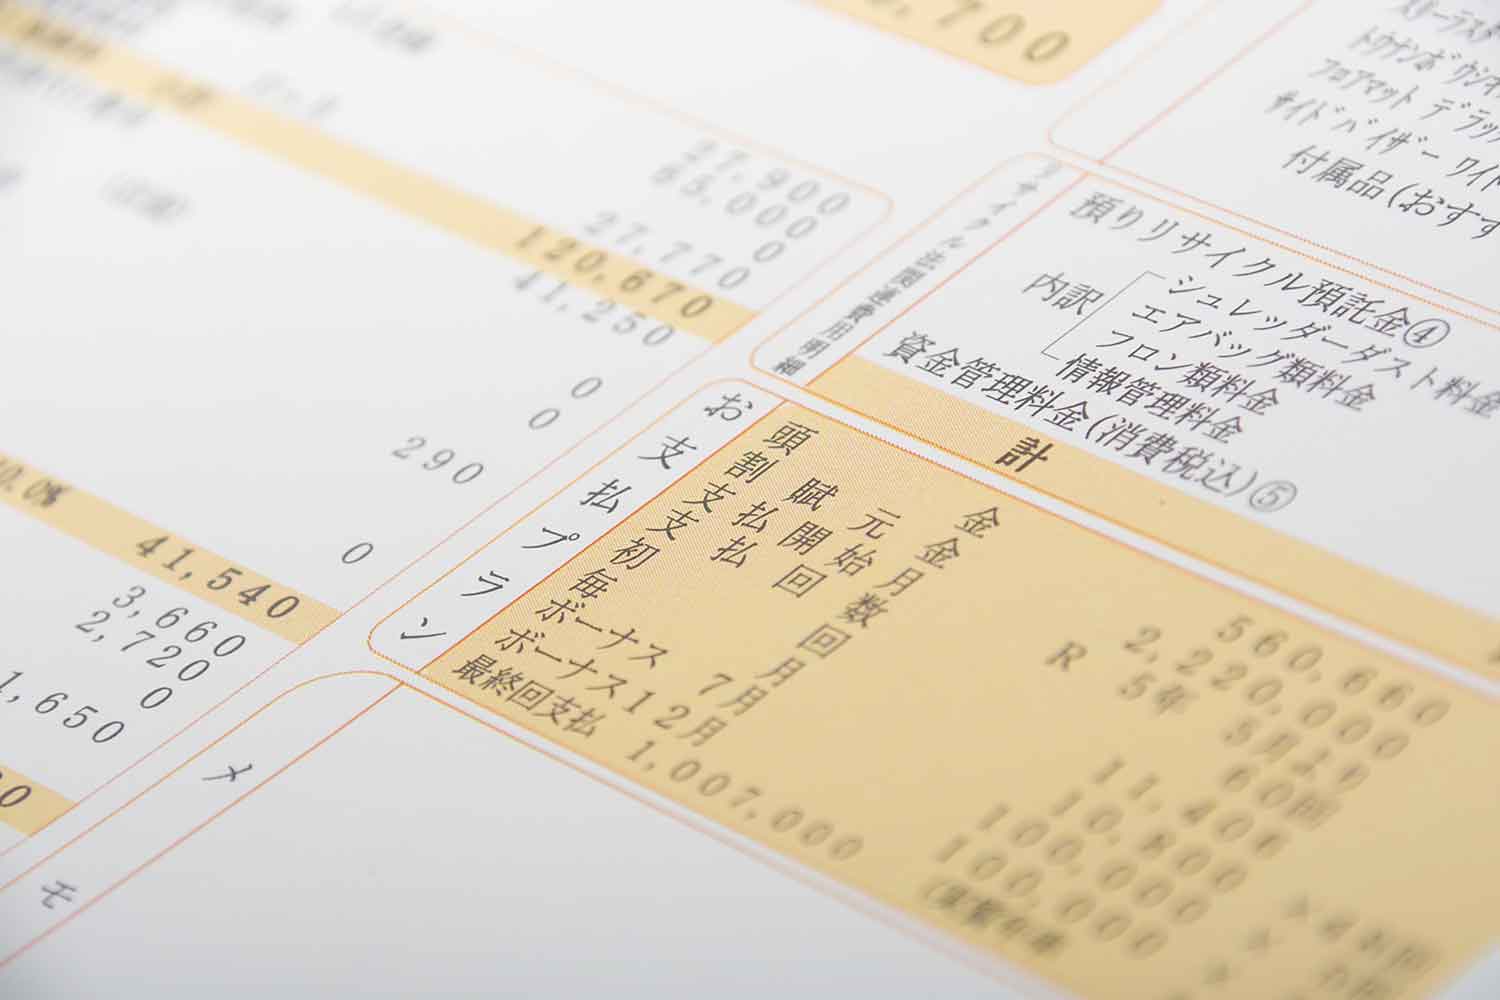 ローンの支払いプラン画像はこちら
販売店を通じた信販会社のクレジットなどでは、返済中は販売会社や信販会社が所有権を留めておく「所有権留保」が付くことが多く、車検証(自動車検査証)の所有者欄にその会社名が載る。一方、銀行のローンなどでは、クルマを担保にせず、最初から購入者本人が所有者になる場合もある。どちらになるかは契約で決まるので確認が必要だ。
本当の違いは、契約が終わったあとに表れる。ローンは返済が終わればクルマが自分のものになる。リースは、原則として契約が終わっても自分のものにならない。ただし、契約満了後にクルマを譲り受けられるものや、再リースを選べるものもあるため、最終的な扱いは契約によって異なる。
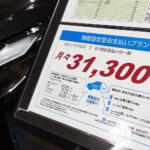
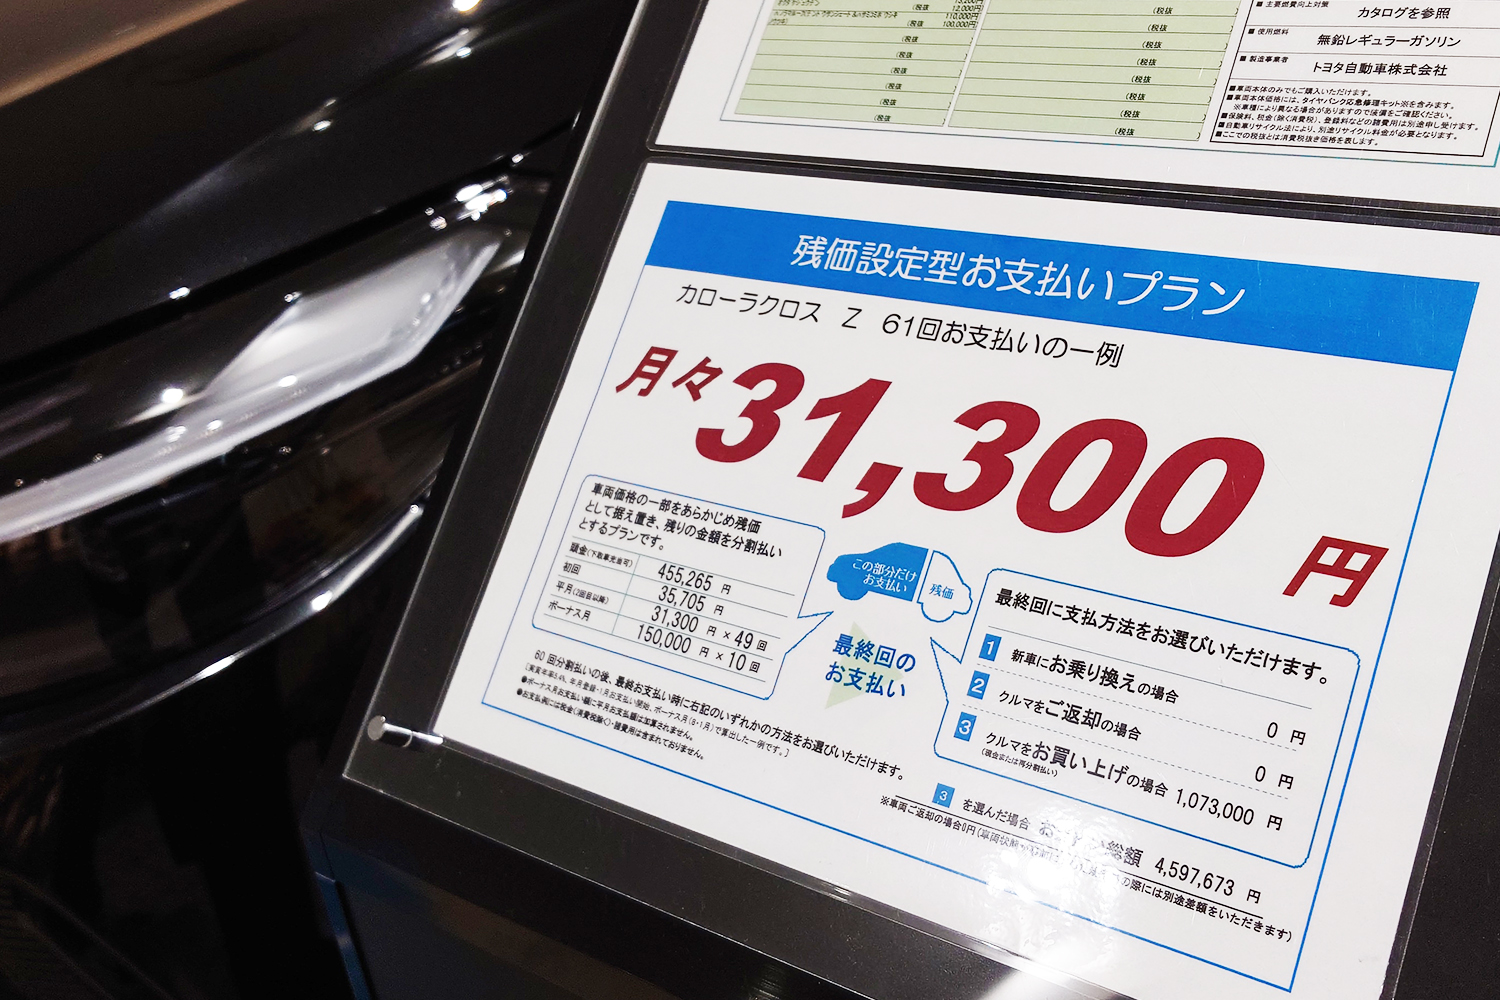 残価設定ローンの支払いプラン画像はこちら
一般的なカーリースの月額には、車両価格から残価を差し引いた額のほか、税金、点検整備費用、車検整備費用、保険料、登録費用、リース手数料などが含まれる。残価とは、契約満了時のクルマの想定価値だ。残価を差し引く契約では、想定された残価が高いほど、計算上は月額が下がる。ただし、残価を誰がどのように設定するかは契約ごとに違い、利用者が自由に決められるとは限らない。見積書で確認したい点だ。任意保険やメンテナンス費用を含められるかも契約ごとに違うため、内訳の確認が欠かせない。
リース契約は、満了時の残価の扱いでふたつにわかれると説明されることが多い。「オープンエンド方式」は、満了時の査定額と契約時の残価との差を精算する方式で、査定額が残価を下まわれば差額を支払う。上まわれば差額が戻る契約もある。「クローズドエンド方式」は精算をせず、クルマの価値が変わるリスクをリース会社が負う方式だ。ただし後者でも、傷や走行距離の超過による費用は別に請求されることがある。どちらの方式かは見積書や契約書で確かめたい。
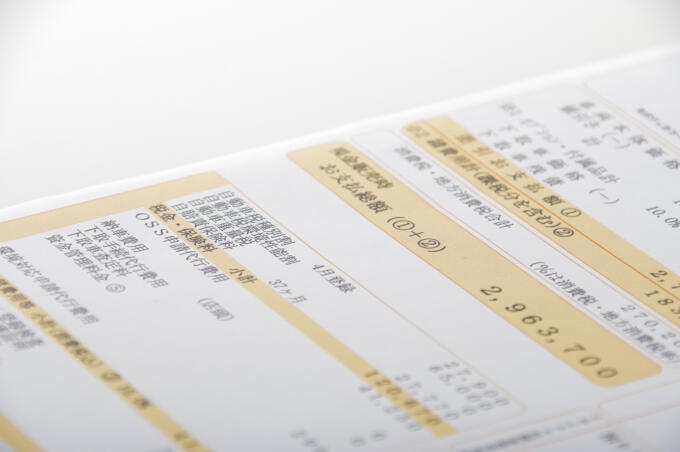
 リース明細書画像はこちら
ローンは、銀行などから購入費用を借り入れるか、信販会社に購入費用を立て替えてもらい、元金に利息や分割払手数料を上乗せして返す仕組みだ。自動車税や車検、点検の費用は別に自分で用意する。
利息の見え方も違う。リースでは、金利にあたる部分も月額に含まれ、金利を単独で見比べにくい。しかもリースの総額には税金や車検・点検の費用まで入っているので、ローンの支払総額とそのまま並べても比べられない。ローンの返済額に、自分で負担する税金、車検、点検整備、保険などの費用を加え、同じ期間・同じ費用項目で比較しなければならない。満了後にクルマが手もとに残るかどうかも、確認しておきたい。
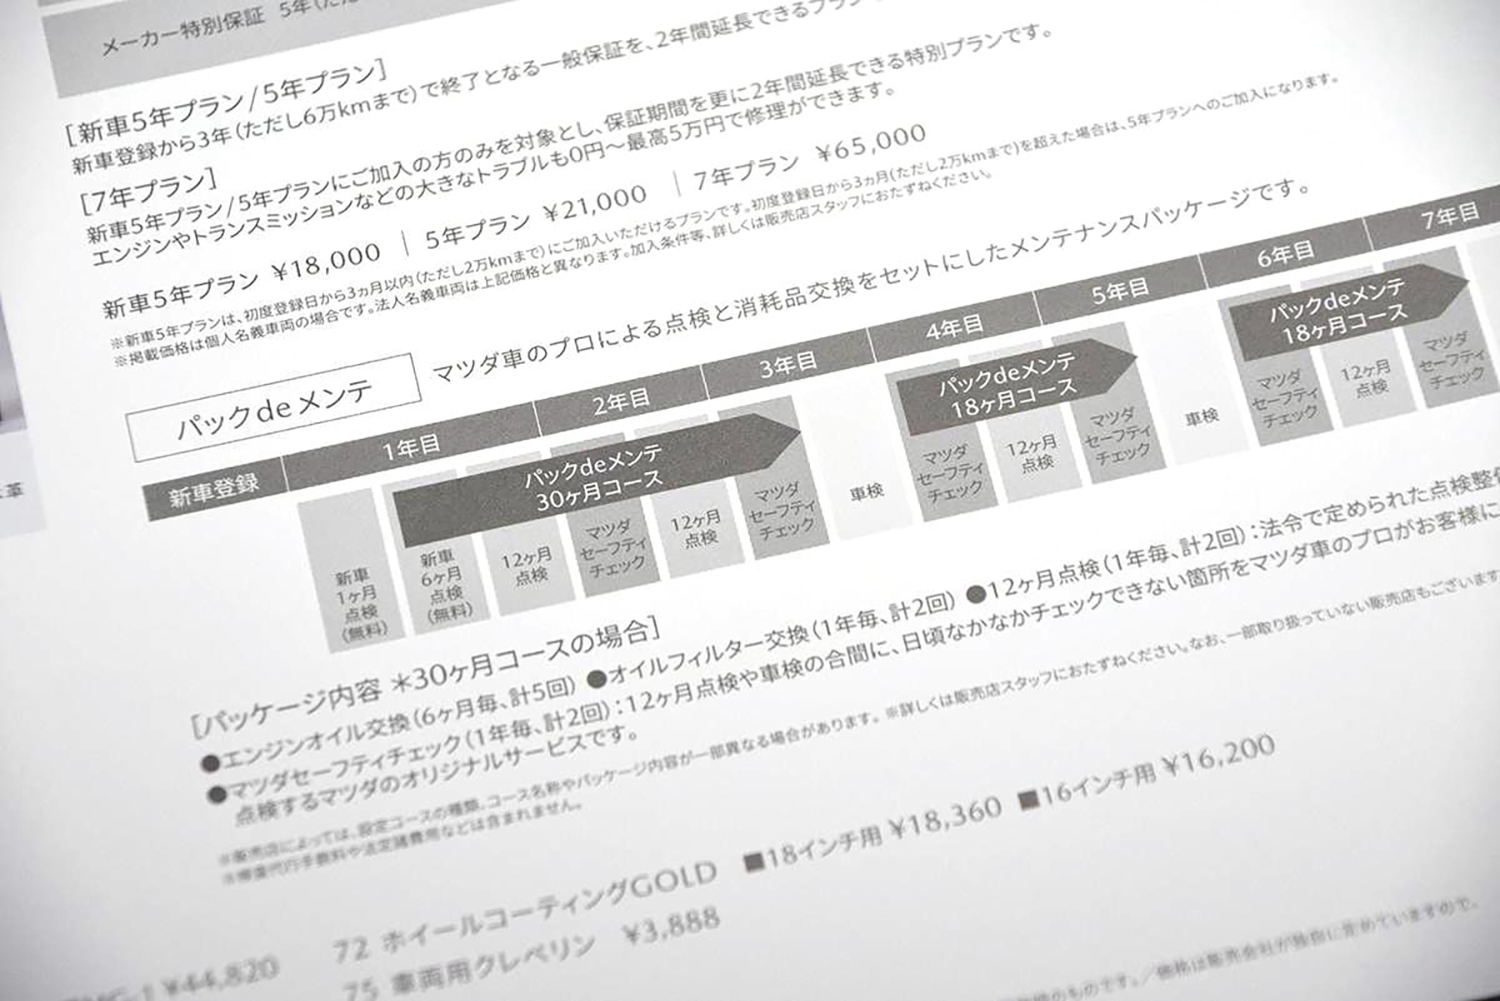 メンテナンスコース画像はこちら
最近はローンの見積書に「金利」ではなく「分割払手数料」と書かれたものもある。銀行などから現金を借りるマイカーローンでは「金利」、ディーラー提携の信販会社が購入代金を立て替えるクレジットでは「分割払手数料」と呼ばれることが多い。名称は違うが、いずれも購入者が負担する金融コストであることに違いはない。