「残クレ」って結局どういう仕組み?
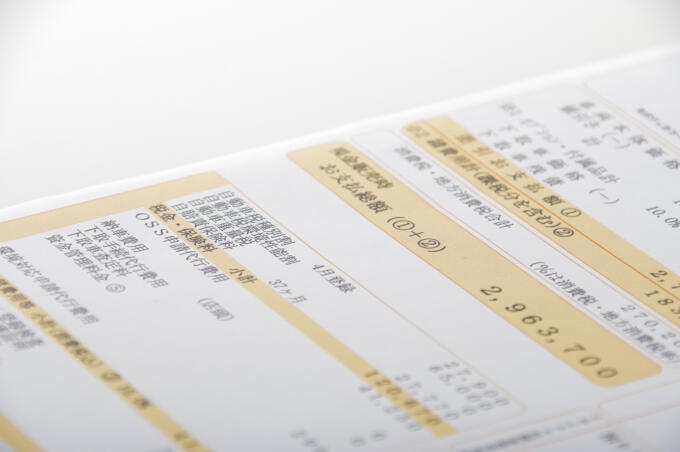
大切なのは名前ではなく数字だ。割賦販売法では、対象となる割賦販売について手数料率の表示が定められており、自動車公正取引協議会の表示ルールでも、ローンの手数料率は「実質年率」で表示することとされている。見積書では、実質年率と支払総額を確認したい。
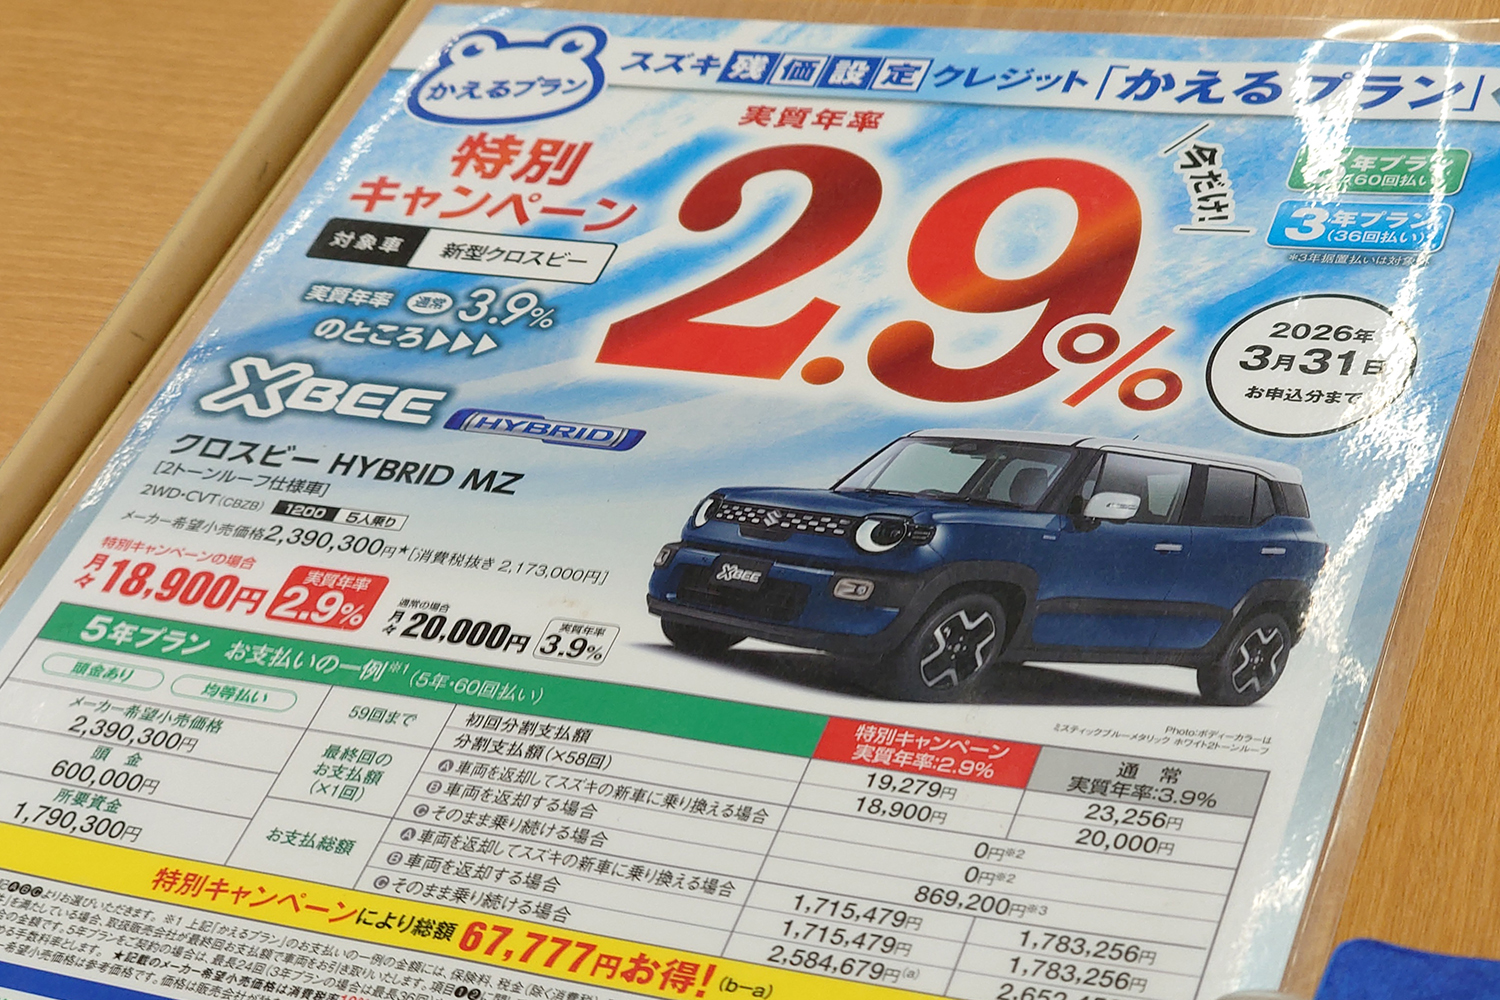 ローンの実質年率画像はこちら
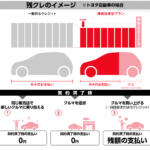
最近、多く耳にする「残クレ」とも呼ばれる残価設定ローン。これは、車両価格から数年後の残価をあらかじめ差し引き、残りを分割で払う。月々の支払いはリースのように軽く、最終回には、返却、乗り換え、買い取りといった選択肢が用意される場合がある。ただし、返却によって最終回の支払いが免除されるのは、走行距離や車両状態など、あらかじめ定められた条件を満たしている場合だ。
一方、前述のように、リースも契約内容によっては、満了後に返却するほか、残価などを支払って買い取ったり、再リースしたりできる場合がある。このふたつは仕組みがそっくりだ。
しかし、残価設定ローンは、あくまでクルマを「買う」契約で、最終回に残価を払うのは、代金のうち最終回に回した分を払うことにあたる。また、契約によっては最終回に据え置いた残価部分にも金利がかかる。リースはクルマを「借りる」契約で、買い取れるかどうかは契約内容次第だ。
 車両引渡し画像はこちら
契約の途中でクルマを手放したくなったとき、リースとローンでは大きく異なる。カーリースは原則として中途解約できず、解約できる場合でも解約料などが生じることが多い。走行距離や車両の改造に制限があるのも一般的だ。喫煙、ペットの同乗などについても、契約によって制限される場合がある。満了時のクルマの扱いは契約で決まる。
ローンで購入したクルマは、銀行ローンなどで最初から自分が所有者になっていれば、「自分のもの」なので、適法な改造や喫煙、ペット同乗は自由にできる。最終的に残りの返済さえ終えれば、売るのも乗り続けるのも自分次第だ。一方、販売会社や信販会社が所有者となる所有権留保付きの場合は、完済して所有権を解除するまでは自由に売却できない。
 車内喫煙画像はこちら
リースのメリットとしてよく挙げられるのは「毎月の支払額が同じなのでわかりやすい」、「車検費用・税金を支払う必要がない」という点だ。つまり、リース向きなのは、毎月の出費を一定にしたい人、数年ごとに乗り換えたい人だ。
ただし、走行距離や改造の制限があるので走行距離が制限内に収まり改造もしない人、原則として中途解約もできないので契約期間中乗り続けられる人でなければ不満が残りやすい。反対に、長く乗りたい人、よく走る人、クルマを自分のものにしたい人、好きなときに手放したい人はローンが向く。残価設定ローンは、数年ごとに乗り換えることを前提としながら、最後に買い取る選択肢も残しておきたい人に向いている。
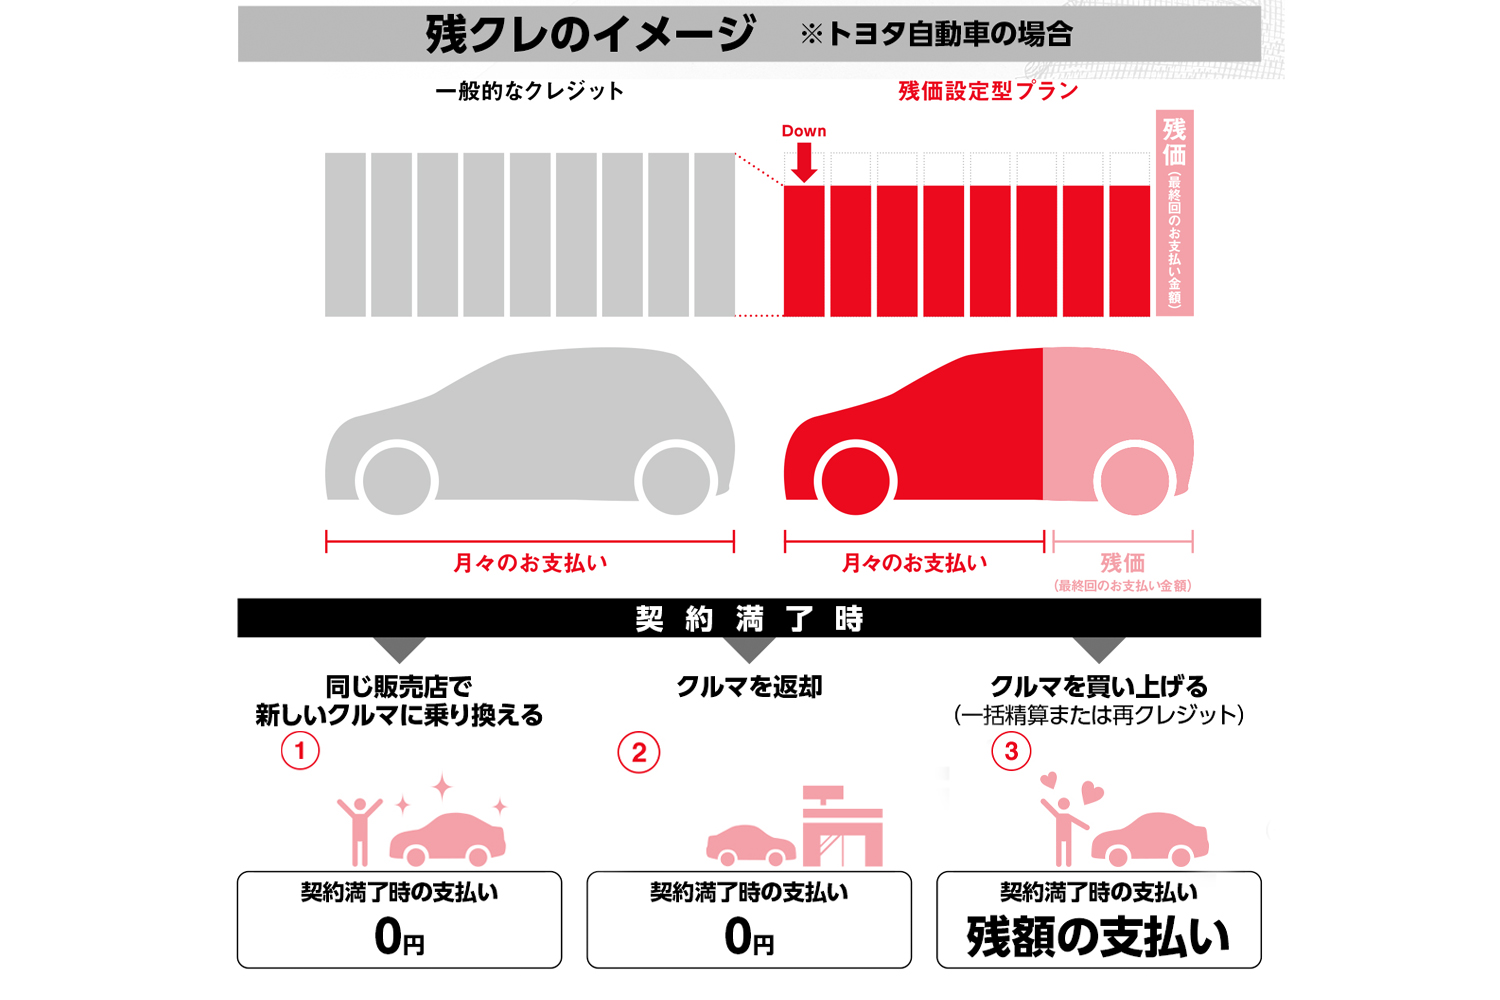 残クレのイメージ画像はこちら
まとめると、カーリースは「借りて使う」かわりに、プランによっては維持費をひとまとめにでき、ローンは「買ってもつ」代わりに維持費も利息も自分で管理する。残価設定ローンは、リースに似て見えるが契約の中身はローンだ。手間のなさを取るか、自由度を取るか。どちらかが正解というわけではない。
販売店にリースを勧められたら、「なぜリースなのか」「ローンなら総額はいくらか」を尋ね、見積もりを比べてみよう。そして契約前に、契約期間、実質年率を含む支払総額、走行距離制限、中途解約の可否と解約料、満了時の返却や買い取りの条件、残価の精算の有無を、販売事業者にしっかりと確かめることが必要だ。