この記事をまとめると
■アメリカの自動車保険料は加入者の居住地が金額を左右する
■年齢や保険履歴やクレジット情報まで保険料に影響する
■アメリカでは事故リスクを細かく分析した保険料が設定されている
アメリカの保険料金の仕組み
アメリカの自動車保険は、ケースバイベースで加入者によって保険料に大きな違いがある。そんな話を聞いたことがあるかもしれない。
筆者は1980年からアメリカで乗用車の購入を始めており、これまでさまざまな自動車保険に加入してきた。1980年代に最初に入った自動車保険は、当時はアメリカの定番だった大手保険メーカー。いま思えば、かなりの高額だった。金額の詳細を公表することは避けるが、当時の日本の保険の相場の数倍だったと記憶している。
 アメリカの大手保険会社「GEICO」のホームページ画像はこちら
高額になった背景は、いくつかの条件で高額になる要素があったからだ。
第一に、居住地だ。当時はカリフォルニア州ロサンゼルス郊外だった。その際、保険担当者は「ロサンゼルスの都心になれば、保険料がもっと上がる」と説明していた。第二に、年齢だ。当時20代中盤だったが、「大きな境は25歳」といわれた。第三に、アメリカでの保険履歴。さらに、アメリカ居住者の個人データの基盤となるソーシャルセキュリティナンバーに紐づくクレジット情報。第四に、クルマの種類だ。4ドアセダンに比べて「あなたが購入した2ドアスポーツカーだと保険料が高い」と指摘された。
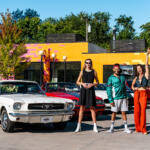
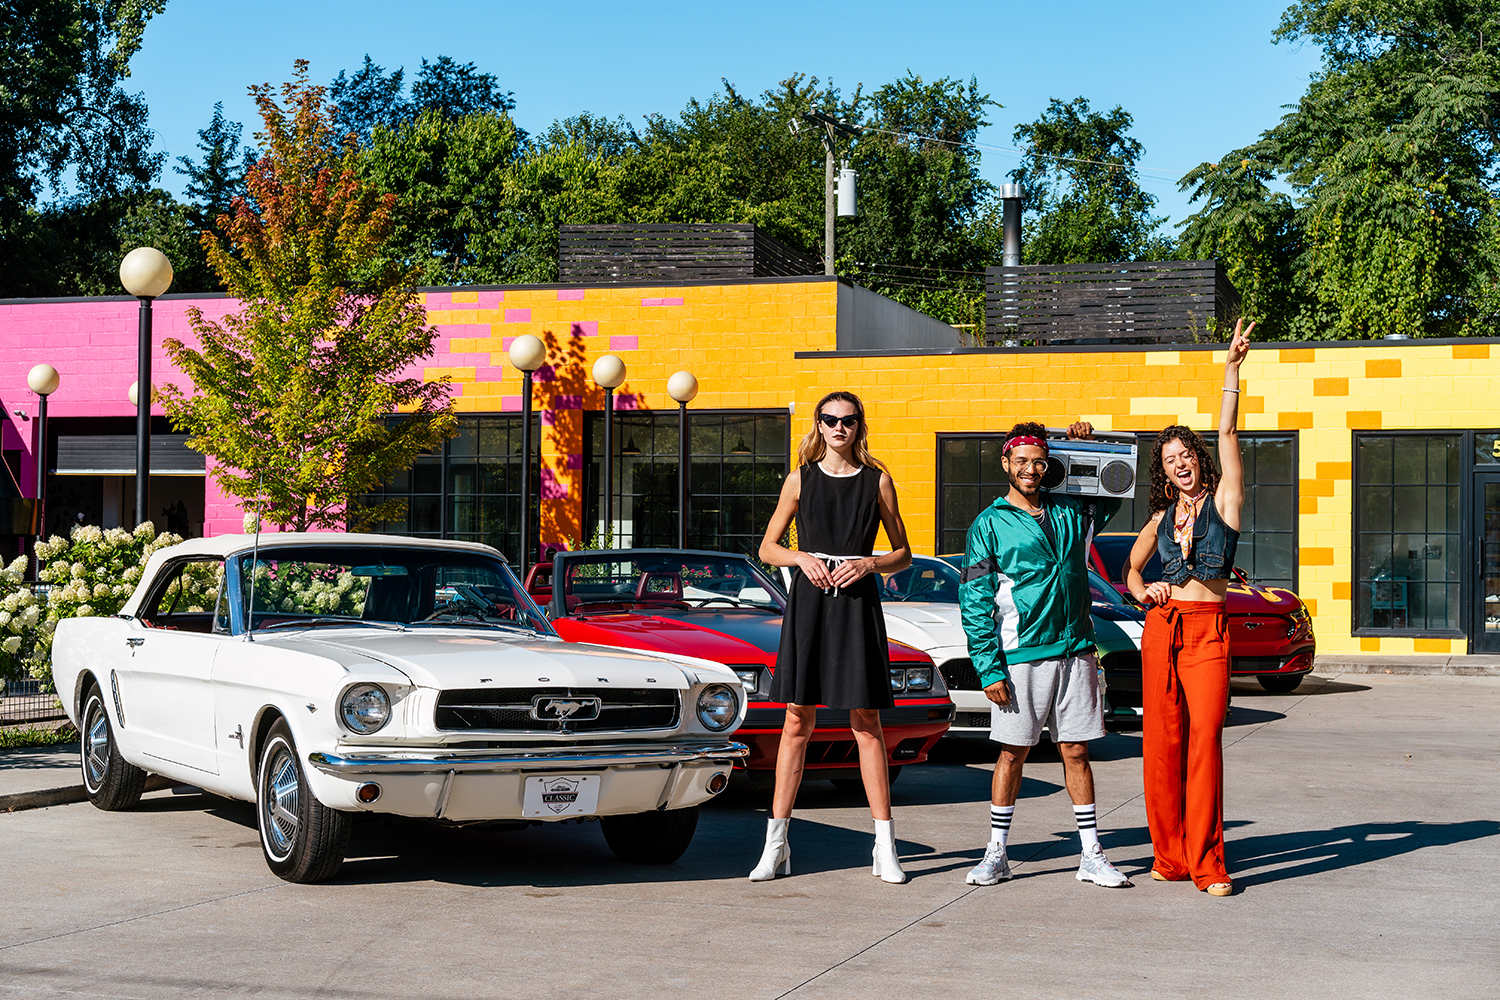 若者と2ドアのスポーツカー画像はこちら
要するに、こうした条件(要素)は、保険会社側から見た保険加入者が交通事故に巻き込まれるリスクの指標なのだ。都市部で高い、若いと高い、スポーティ性(パフォーマンス性)が高いクルマだと高いといった要素を勘案して最終的に保険料が決まるのだ。
1980年代からこれまで、筆者はアメリカで複数の州に居住し、複数の保険会社の自動車保険に加入してきたが、場所、年齢、車種が違うことで保険料が変わることを実感している。
また、あくまでも個人的な見解だが、保険会社によって保険加入者が事故を起こす可能性の仮定方法には若干の差があるようにも感じる。これは住宅ローンなどのローン審査についても同様で、企業が顧客のリスクに対して多様なプログラムを用いて対処する。
 クラッシックカーの保険を専門とするアメリカの保険会社の「HAGERTY」画像はこちら
いずれにしても、アメリカは訴訟社会と呼ばれることがあるほど、居住者は日常生活のなかでさまざまなリスクがあり、そのリスクを最小化するために各種の保険が商品化されている。
先進国のなかでは交通死亡者数がとても高いアメリカで、多様な自動車保険が開発され、保険業界内での競争が激しくなるのは、アメリカの社会体系から見て当然だと感じる。